Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Temmuz 2015
İhrakiye Teslimlerinde Gümrük Ve Vergi Uygulamaları
Eski Hesap Uzmanı GÖRKEM PEHLİVAN
200
Sepete Ekle
5015 sayılı Petrol Piyasası Kanunun 2/15'inci maddesinde "İhrakiye" ülkenin karasuları ve/veya karasuları bitişiğinde deniz vasıtalarına veya hava meydanlarında yerli ve yabancı uçaklara vergili veya vergisiz sağlanan akaryakıt ve madeni yağ olarak tanımlanmış olup, 4458 sayılı Gümrük Kanunun 176/2’nci maddesi uyarınca dış sefere çıkan gemi ve hava taşıtlarına akaryakıt ve madeni yağ teslimleri ihracat hükmündedir. Dış sefere çıkan gemi ve hava taşıtlarına akaryakıt ve madeni yağ teslimleri ihracat hükmünde olduğundan bu teslimler 3065 sayılı Katma Değer Vergisi Kanunu’nun 11/1-a, 4760 sayılı Özel Tüketim Vergisi Kanunu’nun ise 5/1’inci maddeleri uyarınca katma değer vergisi ve özel tüketim vergisinden müstesnadır. Anılan teslimlere ilişkin düzenlenen gümrük beyannameleri dahil her türlü kağıt ise Dış Ticaret Müsteşarlığı tarafından yayımlanan 2008/6 sayılı tebliğ uyarınca döviz kazandırıcı faaliyet niteliği nedeniyle damga vergisi ve harçlardan müstesnadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

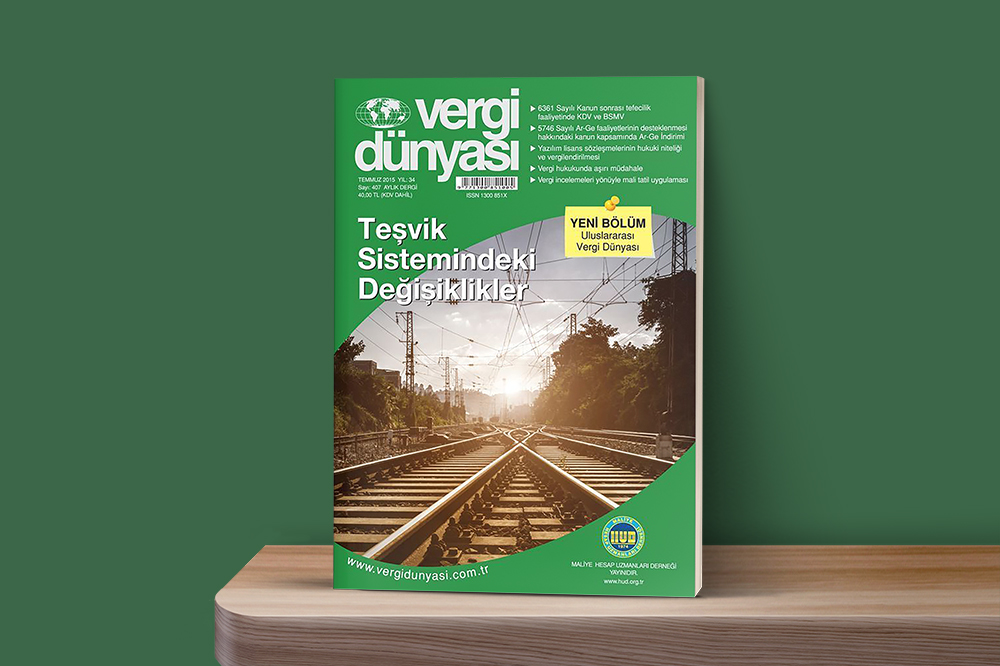 Temmuz2015
Temmuz 2015 Vergi Dünyası Dergisi
Temmuz 2015, Yıl:34, Sayı:407 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik