Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Kasım 2026
İndirimli Kurumlar Vergisinde Özellikli Ve Tartışmalı Hususlar: Artırımlı Yatırıma Katkı Hesaplamaları, %100 Vergi İndirimi, İlişkili Kişi İşlemleri, Hazine Zararı Ve Ymm Tasdiki
VERGİ BAŞMÜFETTİŞİ HAKAN YENER
200
Sepete Ekle
5520 sayılı Kurumlar Vergisi Kanunu’nun 32/A maddesinde düzenlenen indirimli kurumlar vergisi, yatırım teşvik sisteminin temel vergisel desteklerinden biridir. Bununla birlikte, yatırım harcamalarının gerçekleştirildiği dönemler, yatırıma katkı ve vergi indirimi oranları ile katkı tutarlarının kullanım sınırları, uygulamada farklı yorumlara neden olmaktadır. Özellikle 2017-2022 yıllarında imalat sanayii yatırımlarına sağlanan artırımlı yatırıma katkı ve %100 vergi indirimi uygulamasında, diğer faaliyet kazançlarında kullanılabilecek katkı tutarının belirlenmesi önem taşımaktadır.
Çalışmada, indirimli kurumlar vergisinin temel esasları, artırımlı katkı hesaplamaları ve farklı uygulama yaklaşımları örneklerle incelenmektedir. İlişkili kişilerden gerçekleştirilen yatırım harcamalarının emsallere uygunluğu, Hazine zararı şartı ve teşvik mevzuatının ilişkisi değerlendirilerek yetkili idarelerce emsal fiyat ve maliyet eşiklerine yönelik objektif kontrol ölçütlerinin mevzuatta düzenlenmesi önerilmektedir. Ayrıca yatırım teşvik belgelerinin revizyonu, idari müeyyideler ve 49 Sıra No.lu Genel Tebliğ kapsamında getirilen YMM tasdik zorunluluğu, geçmiş dönemlerde kullanılan ve sonraki dönemlere devreden yatırıma katkı tutarlarının doğruluğu yönünden ele alınmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

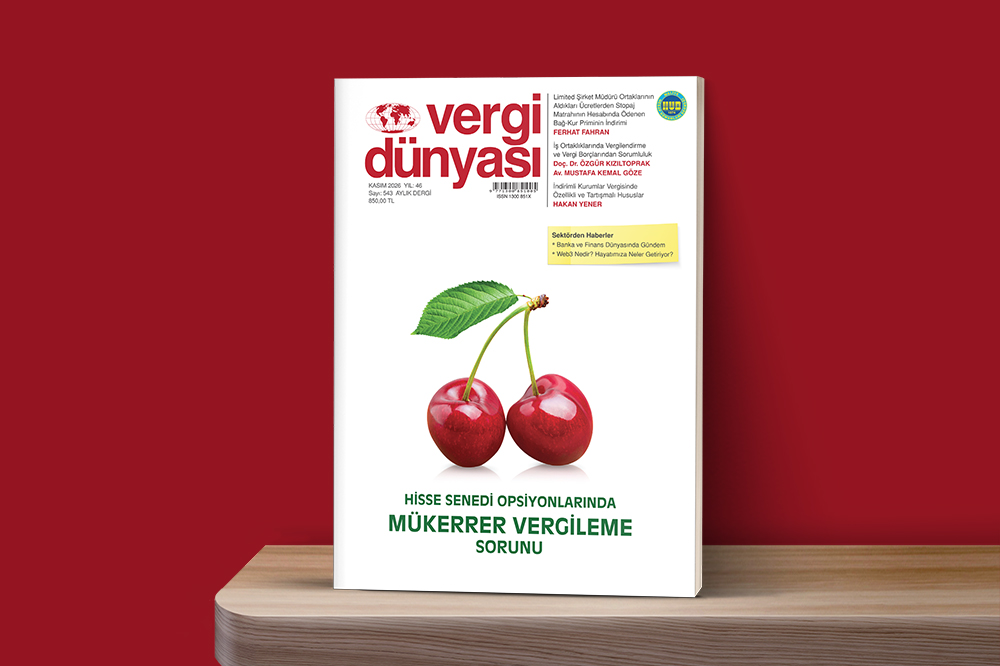 Kasım2026
KASIM 2026 VERGİ DÜNYASI DERGİSİ
KASIM 2026, Yıl:46, Sayı:543 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik