Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mart 2015
Kamulaştırma Müessesesi Ve Kamulaştırma İşlemlerinde Kdv
Eski Hesap Uzmanı FATİH GÜVEN
200
Sepete Ekle
Devlet ve kamu tüzel kişileri kamusal faaliyetlerini yürütürken taşınmaz mallara ihtiyaç duyabilirler. İhtiyaç duyulan taşınmaz mallar kamu yararının gerektirdiği hallerde kamulaştırma müessesine başvurularak temin edilebilir. Kamulaştırmanın usul ve esasları Anayasa ve 2942 sayılı Kamulaştırma Kanunu’nun hükümlerine tabidir. Anayasa’da temel haklardan olan mülkiyet hakkının istisnası olan kamulaştırmanın sınırları belirlenmiş, Kamulaştırma Kanunu’nda ise kamulaştırma müessesinin uygulama detaylarına yer verilmiştir. Makalemizde kamulaştırma müessesinin katma değer vergisi boyutunun araştırılması yapılmış, 3065 sayılı Katma Değer Vergisi Kanunu ile 2942 sayılı Kamulaştırma Kanunu arasında bağlantılar oluşturulmuştur.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

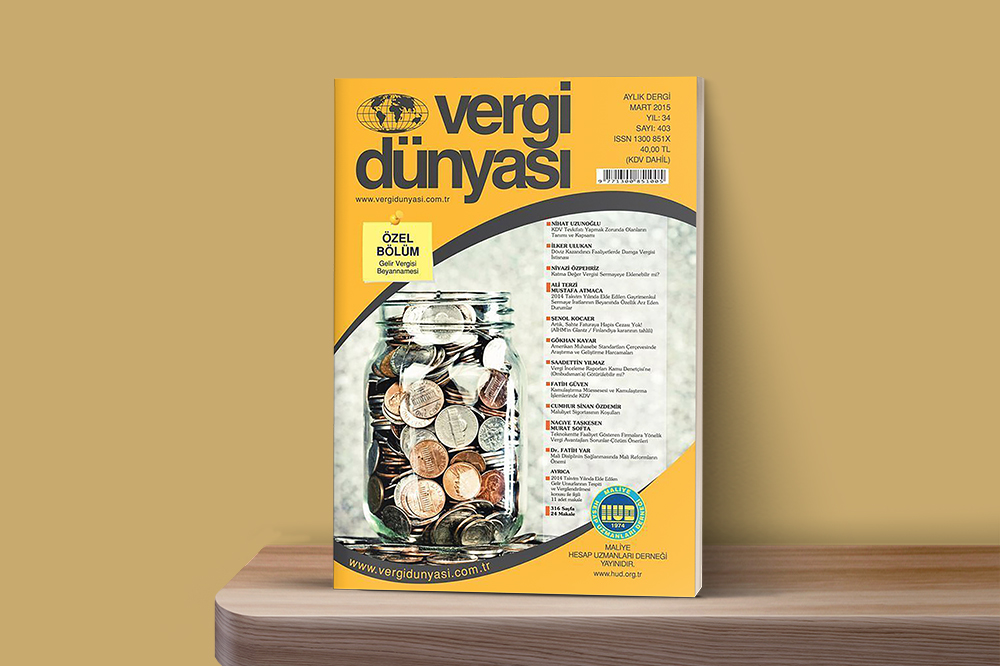 Mart2015
Mart 2015 Vergi Dünyası Dergisi
Mart 2015, Yıl:34, Sayı: 403 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik