Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ocak 2018
Katma Değer Vergisi Kanunu Reformu Açısından İthalatta Vergi Matrahının Değerlendirilmesi
Gümrük ve Ticaret Başmüfettişi GÖKHAN TERZİ
200
Sepete Ekle
Katma Değer Vergisi (KDV), yalnızca yurt içi teslim ve hizmet yapan mükellefler için değil, aynı zamanda uluslararası alanda faaliyet gösteren şahıslar ve şirketler açısından da önemli bir yere sahiptir. Çünkü verginin konusunu teşkil eden işlemlerden biri de mal ve hizmet ithalatıdır. Bu nedenle, ithalatta KDV matrahı hem mükellef hem de gümrük idaresi açısından önemli hale gelmektedir. Nitekim verginin devlet için tam olarak tahsili, mükellefin doğru beyanı kadar gereklidir. Bu çalışmada; ithalatta KDV matrahı unsurları, uygulamadaki sorunlar ile birlikte ele alınmıştır. Nihayetinde, reformu planlanan Katma Değer Vergisi Kanunu (KDVK) ile ilgili bazı öneriler sunulmuştur.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

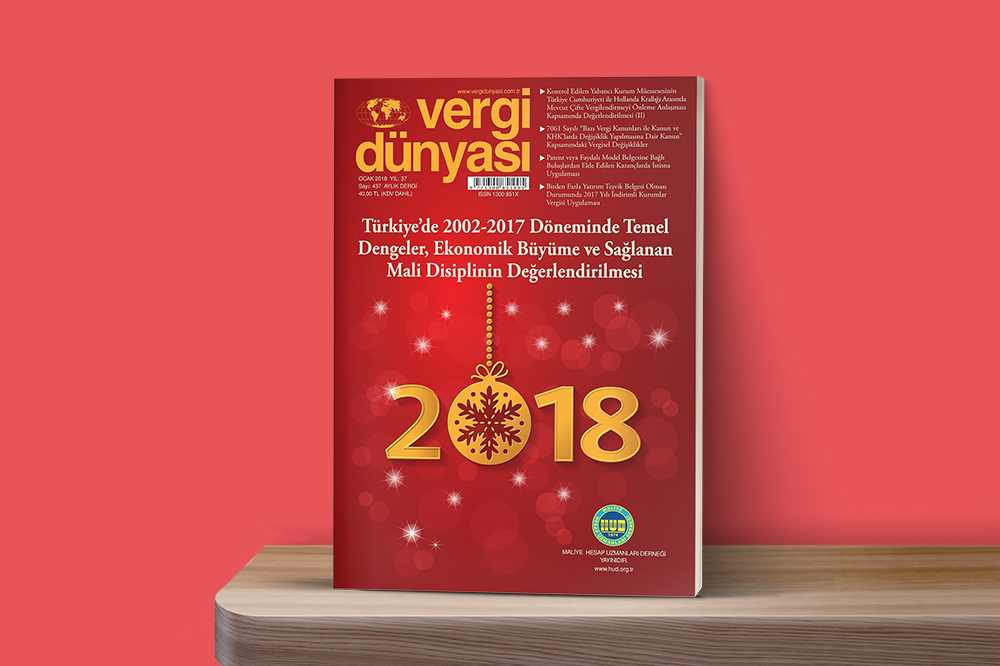 Ocak2018
Ocak 2018 Vergi Dünyası Dergisi
Ocak 2018, Yıl:37, Sayı:437 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik