Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mayıs 2013
Kayıt Ve Tescile Tabi Olan Araçlarda Özel Tüketim Vergisi
Eski Hesap Uzmanı İSMAİL ÖZSOY
200
Sepete Ekle
ÖZET: ÖTV mükelleflerinin teslim ettikleri (II) sayılı listedeki kayıt ve tescile tabi araçlara ilişkin hesapladıkları ÖTV 'nin matrahı 4 ana husus dikkate alınarak tespit edilir. Bunlardan birincisi, ÖTV'nin matrahı ÖTV hariç, KDV'nin matrahını oluşturan unsurlardan teşekkül etmektedir (ticari teamüllere uygun iskonto tutarı hariç). İkincisi, aracın satış bedeli alış bedelinden daha düşük ise, ÖTV alış bedeli üzerinden hesaplanacaktır. Üçüncüsü, bu malların mükellef tarafından teslim edildiği tarihe kadar, malları mükellefe satanların satış bedeli üzerinden indirim yapmış olması halinde, mükellefin alış bedelinden bu tutar düşülecektir. Dördüncüsü ise ÖTV matrahı hesaplanırken alış bedeli üzerinden yapılan indirimin, alış bedelinin %10'unu aşmaması gerekiyor. Öte yandan mükellefin alış bedeli olarak, bu malları mükellefe satanların düzenledikleri fatura ve benzeri vesikalar üzerinde gösterilen tutarlar dikkate alınacaktır. Alış bedeli üzerinden yapılan indirimlerin de Vergi Usul Kanunu hükümleri kapsamında belgelendirilmesi gerekmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

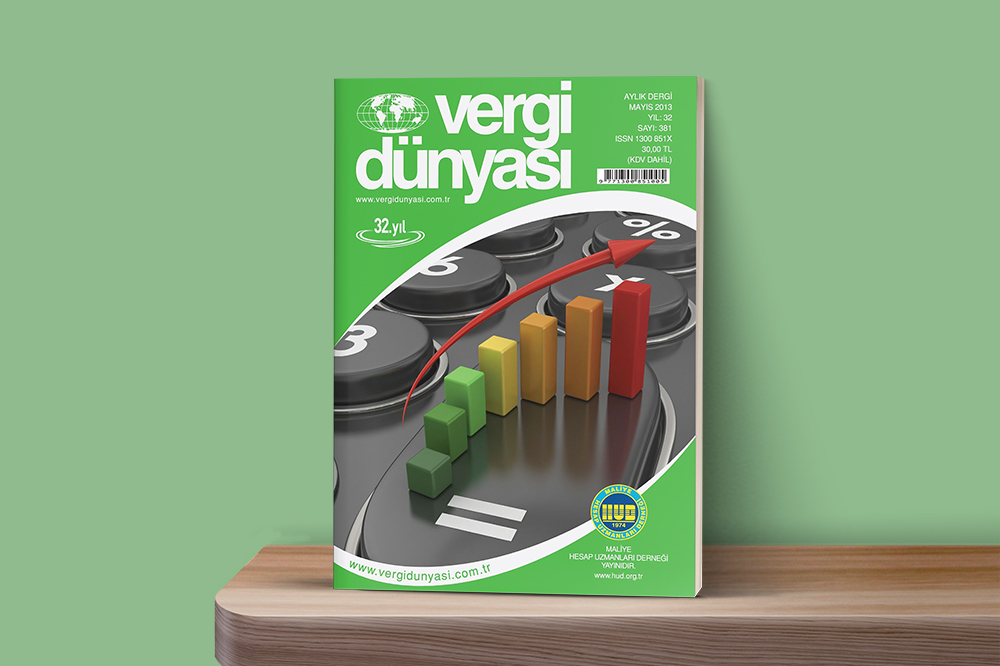 Mayıs2013
Mayıs 2013 Vergi Dünyası Dergisi
Mayıs 2013, Yıl:32, Sayı:381 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik