Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Temmuz 2025
Kazanç Vergileri Yönünden Kripto Varlıklar
SOHBETLERİMİZDE HANGİ KONULARDAN BAHSETTİK, NELERDEN BAHSEDECEĞİZ... TAYFUN İÇTEN
200
Sepete Ekle
Ülkemizde kripto varlıklara ilişkin ilk kanuni tanım 2 Temmuz 2024 tarihinde 7518 Sayılı Kanun 6362 sayılı Sermaye Piyasası Kanunu’nda yapıldı. Kanun özünde kripto varlıkları “gayrimaddi varlık” olarak tanımladı. Kripto varlıkların çeşitleri itibariyle de vergi kanunlarımızdaki düzenlemelerle çok uygun düşmediğini düşündüğümüz bu kanuni tanımlamanın vergi kanunlarımızı ne derece etkileyeceği, ortada bir kanuni düzenlemenin artık yapılmış olmasının kripto varlıkların vergilemesine etki edip etmeyeceği yazımızda tartışılmış öneriler getirilmiştir.
Anayasa’nın 73/3 maddesi hükmünce “vergilerin kanuniliği” ilkesi, bu konuda vergi kanunlarında bir düzenleme yapmasını gerektirmektedir. Kural olarak yürütme organının ya da yargı organının bu konuda takdir yetkisinin bulunmadığı gibi, kıyas, boşluk doldurma ve hukuk yaratma halleri de işletilemez.
Konu hakkında vergi kanunlarında düzenleme yapılırken kripto varlıkların tanımının “gayrimaddi varlık” olarak tanımlanmaması, MİCA tanımındaki daha geniş yaklaşımın benimsenmesi, kripto varlıkların izahnamelerinde hakim yaklaşıma göre vergi kanunlarımızda mevcut gelir unsurlarıyla bağlantı kurulması önerilmektedir. Şu kadar ki kripto varlıkların kendi global dinamizmine engel olacak yüksek vergisel maliyetlerden kaçınılması da önemli görülmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
SOHBETLERİMİZDE HANGİ KONULARDAN BAHSETTİK, NELERDEN BAHSEDECEĞİZ... TAYFUN İÇTEN 200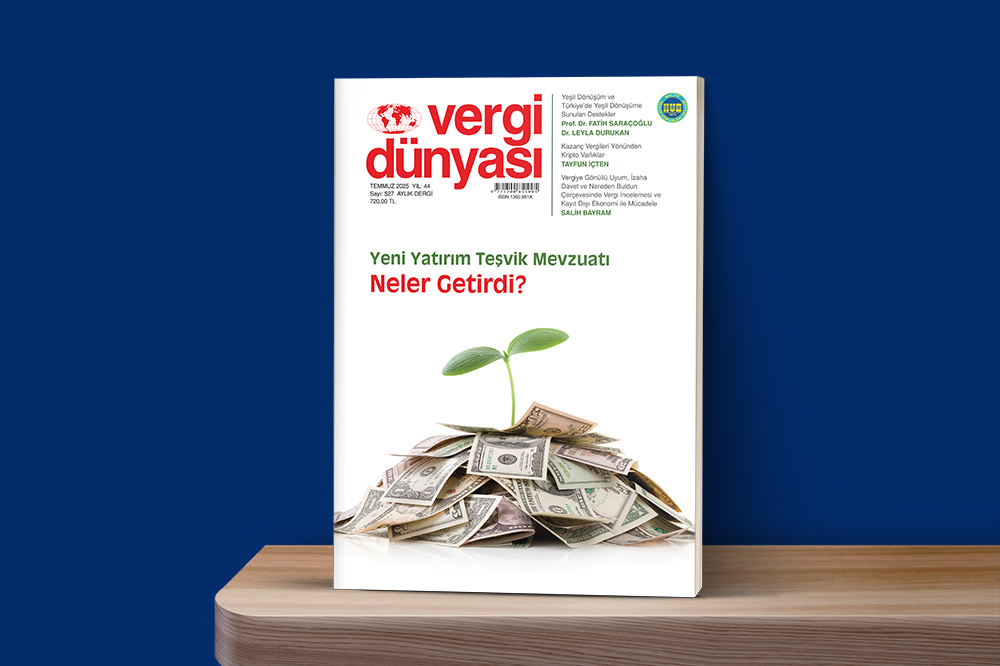 Temmuz2025
TEMMUZ 2025 VERGİ DÜNYASI DERGİSİ
TEMMUZ 2025, Yıl:44, Sayı:527 ISSN No: 1300-851X 720 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik