Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mart 2015
Kdv Tevkifatı Yapmak Zorunda Olanların Tanımı Ve Kapsamı
ESKİ BAŞ HESAP UZMANI, YMM NİHAT UZUNOĞLU
200
Sepete Ekle
KDV Kanununun 9 uncu maddesinde verilen yetkiye istinaden, işlem bedelleri üzerinden hesaplanacak KDV’nin tevkifata tabi tutulacak kısmı, tevkifat oranları, tevkifata tabi işlemler ve tevkifat yapmak zorunda olanlar Maliye Bakanlığı tarafından belirlenmektedir. Bakanlık, bu konuda daha önce çıkardığı muhtelif tebliğlerdeki düzenleme ve açıklamalarını, önce 117 seri no.lu KDV Genel Tebliği’nde daha sonra da KDVGUT’nde tek bir metin haline getirmiştir. Anılan düzenlemede, KDV tevkifatı yapmak sorunda olanlar, işlem türleri itibariyle ayrı ayrı belirtilmiş olmasına rağmen, bu şekilde tevkifat yapacak olanların tanım ve mahiyetinde belirsizlik ve eksiklikler de bulunmaktadır. Bu çalışmamızda, ilgili mevzuat uyarınca KDV tevkifatı yapması öngörülen kişi, kurum ve kuruluşlar ele alınmış ve farklı durumlara göre tevkifat yapmak zorunda olanlar açıklanmaya çalışılmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

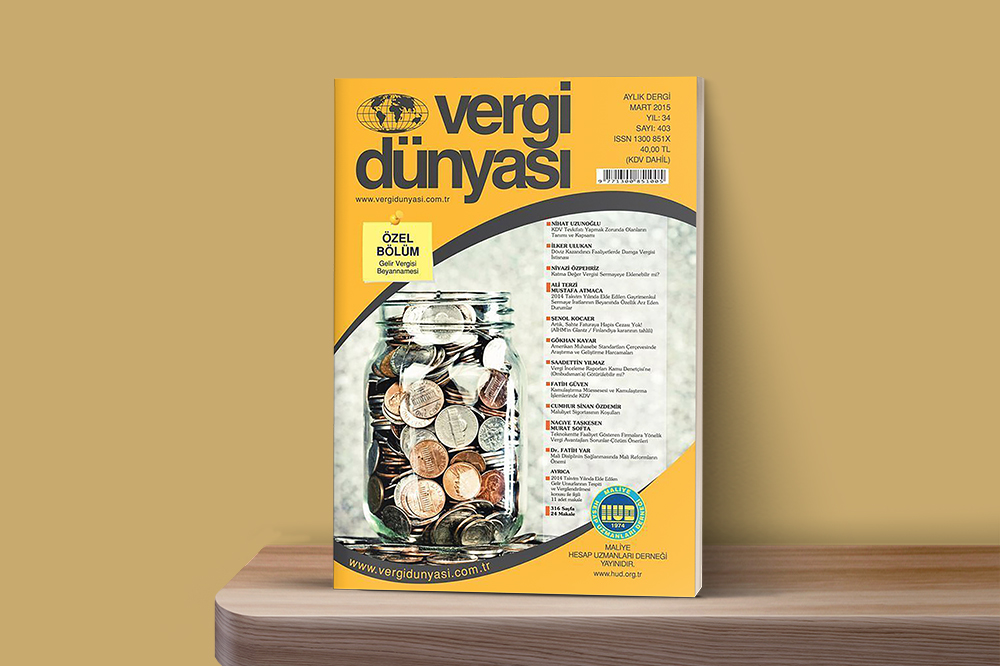 Mart2015
Mart 2015 Vergi Dünyası Dergisi
Mart 2015, Yıl:34, Sayı: 403 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik