Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ağustos 2016
Kısmi Bölünme Geçmiş Yıl Karlarını Vergilendirmeyen Ve Kasa Şişkinliğini Yok Eden Sistemleri İçeriyor Mu?
Vergi Müfettişi ZEYNEL ONUR İLERİ
200
Sepete Ekle
“Kısmi bölünmenin gerekçesinde sadece üretim ve hizmet işletmelerinde söz edilmekte ise de yasal düzenlemeler taşınmazları da kapsamına almıştır. Makalemizde kurgusal bir olay üzerinde boş bir arsanın kısmi bölünme yoluyla vergisiz devri inceleniştir. Bu devir ile birlikte geçmiş yıl karları sıfırlandığı gibi kasa şişkinliği de yok olmuştur. Geçmiş yıl karları sıfırlanırken kurumlar vergisi stopajı da vergi dışı kalmıştır.”
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

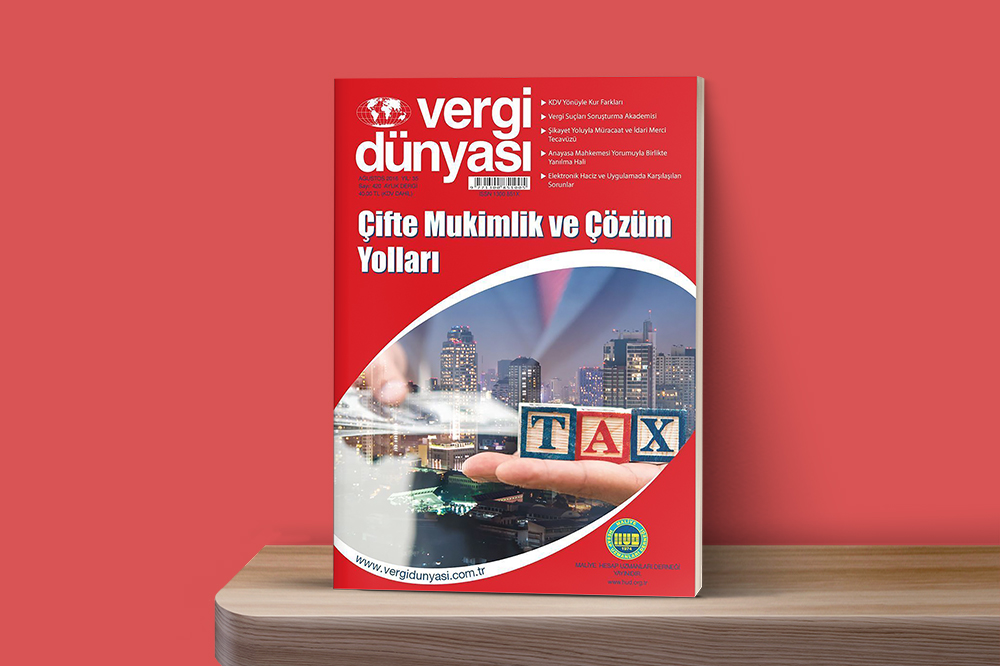 Ağustos2016
Ağustos 2016 Vergi Dünyası Dergisi
Ağustos 2016, Yıl:35, Sayı:420 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik