Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ocak 2018
Kolaylaştırılmış Usulde Birleşme Ve Bölünme İşlemleri Vergisel Risk Meydana Getirebilir Mi?
Vergi Müfettişi SERHAT YILMAZ
200
Sepete Ekle
Kolaylaştırılmış usulde birleşme ve bölünme müesseseleri, işletmeler açısından ciddi maliyet ve zaman kaybına neden olan bazı prosedürleri ortadan kaldırdığı için uygulamada sıklıkla tercih edilmektedir.
SPK mevzuatına göre yapılacak birleşme ve bölünme işlemlerinde aranan “Uzman Kuruluş Görüşü”, kolaylaştırılmış usulde birleşme ve kolaylaştırılmış usulde bölünme işlemlerinde aranmadığı gibi TTK mevzuatına göre yapılacak birleşme işlemlerinde aranan “Birleşme Raporu”, kolaylaştırılmış usulde birleşme işlemlerinde de aranmamaktadır. Ancak her iki müessese de, birleşme ve bölünme işlemlerinin vergisiz olması için aranan temel şartlardan olan değişim oranının doğru tespit edilmesini sağlamaktadır.
Makalemizde SPK ve TTK mevzuatı ile getirilen bu kolaylıkların uygulanması durumunda mükellefler açısından herhangi bir vergisel riskin doğup doğmadığı irdelenmiştir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

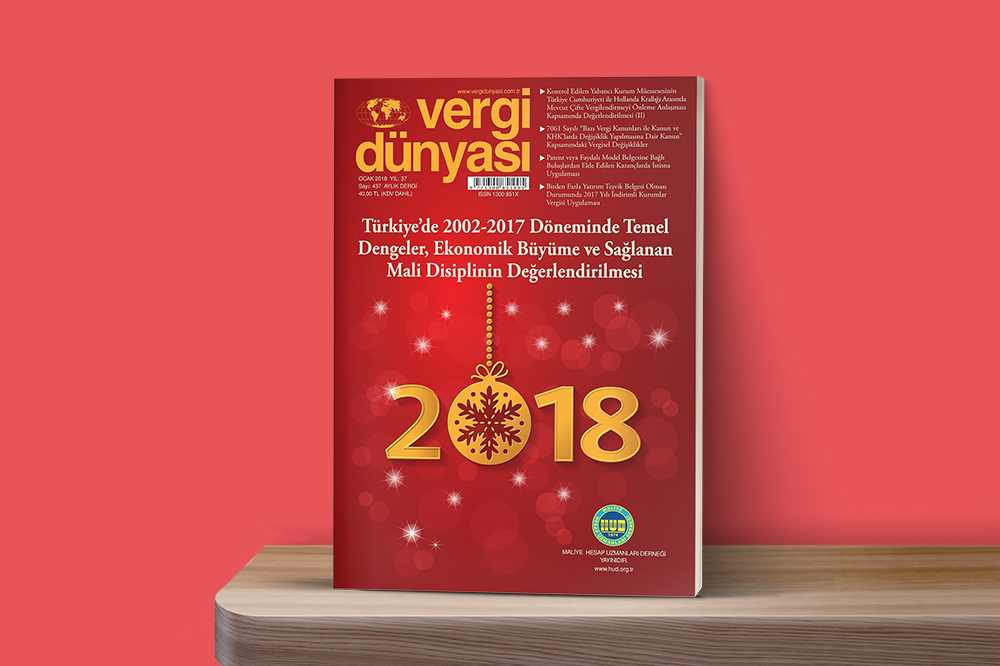 Ocak2018
Ocak 2018 Vergi Dünyası Dergisi
Ocak 2018, Yıl:37, Sayı:437 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik