Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Kasım 2026
TOKAT GAZİOSMANPAŞA ÜNİ. İ.İ.B.F. MALİYE BÖLÜMÜ DR ÖĞR ÜYESİ BAHADIR SAZAK DOĞAN
GAZİOSMANPAŞA ÜNİ. İİBF, MALİYE BÖLÜMÜ DOÇ DR DOĞAN BOZDOĞAN
Kurumlar Vergisinin Sabit Oranlı Olmasının Vergilemede Adalet İlkesi Açısından Değerlendirilmesi
TOKAT GAZİOSMANPAŞA ÜNİ. LİSANSÜSTÜ EĞİTİM ENSTİTÜSÜ MUHAMMED FATİH IŞIKMANTOKAT GAZİOSMANPAŞA ÜNİ. İ.İ.B.F. MALİYE BÖLÜMÜ DR ÖĞR ÜYESİ BAHADIR SAZAK DOĞAN
GAZİOSMANPAŞA ÜNİ. İİBF, MALİYE BÖLÜMÜ DOÇ DR DOĞAN BOZDOĞAN

200
Sepete Ekle
Kurumlar vergisi, çağdaş vergi sistemlerinin en önemli unsurlarından biri olup, devletlerin kamu hizmetlerini sağlamada kritik bir işleve sahiptir. Vergi sistemlerinin meydana getirilmesinde ise vergilemede adalet ilkesi hem teorik olarak hem de uygulama boyutuyla sürekli tartışma konusu olmaktadır. Kurumlar vergisinin sabit (düz) oranlı olarak uygulanması, vergi sisteminde basitlik, öngörülebilirlik ve idari kolaylık gibi avantajlar sağladığı gibi, vergilemede adalet ilkesinin özellikle yatay ve dikey adalet boyutları açısından çeşitli tartışmaları da beraberinde getirmektedir. Bu sebeple, sabit oranlı kurumlar vergisinin vergilemede adalet ilkesi üzerindeki etkisinin farklı yönleriyle ele alınması gerekmektedir. Bu çalışmanın amacı, kurumlar vergisinin sabit oranlı olmasının vergilemede adalet ilkesi açısından çeşitli perspektiflerden ele alınarak genel bir değerlendirme yapmak ve çeşitli öneriler geliştirmektir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
TOKAT GAZİOSMANPAŞA ÜNİ. LİSANSÜSTÜ EĞİTİM ENSTİTÜSÜ MUHAMMED FATİH IŞIKMAN, TOKAT GAZİOSMANPAŞA ÜNİ. İ.İ.B.F. MALİYE BÖLÜMÜ DR ÖĞR ÜYESİ BAHADIR SAZAK DOĞAN, GAZİOSMANPAŞA ÜNİ. İİBF, MALİYE BÖLÜMÜ DOÇ DR DOĞAN BOZDOĞAN 200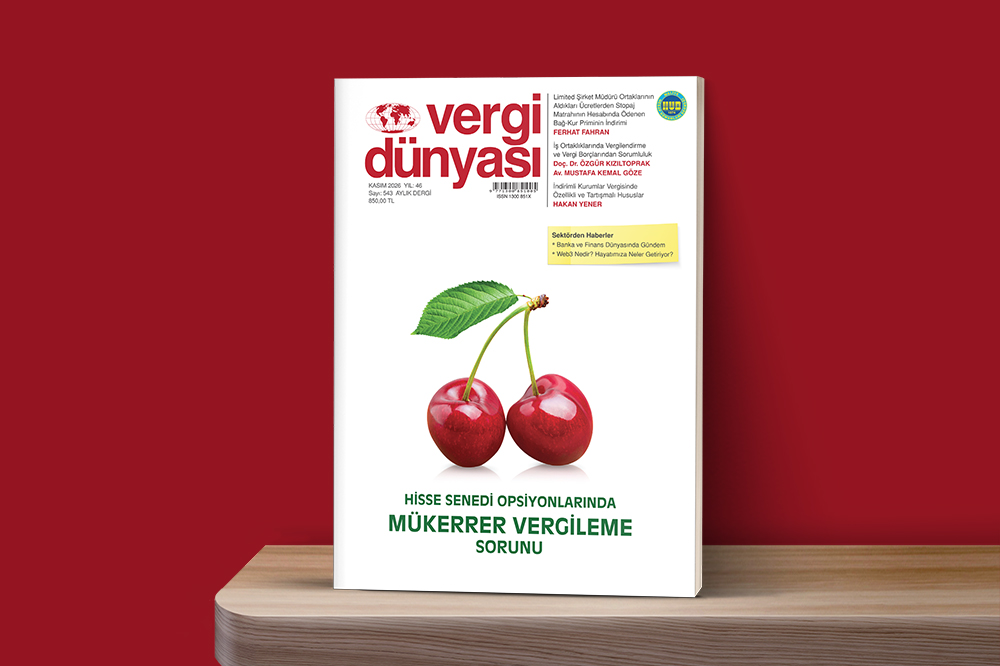 Kasım2026
KASIM 2026 VERGİ DÜNYASI DERGİSİ
KASIM 2026, Yıl:46, Sayı:543 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik