Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Kasım 2026
Limited Şirket Müdür Ortaklarının Aldıkları Ücretlerden Stopaj Matrahının Hesabında Ödenen Bağ-kur Priminin İndirim Konusu Yapılıp Yapılmayacağının Değerlendirilmesi
ESKİ BAŞ HESAP UZMANI, YMM FERHAT FAHRAN
200
Sepete Ekle
Limited Şirket müdür ortaklarının şirketin sevk ve yönetiminde harcadığı mesai ve işgücü nedeniyle TTK’nın 616’ıncı maddesi uyarınca ortaklar kurulunun kararıyla ücret almaya hak kazanır. Keza, A.Ş’ lerde yönetim kurulu üyeleri, yine ayni Kanun’un 394’üncü maddesi uyarınca, genel kurul tarafından belirlenen huzur hakkı ücreti alırlar.
Gerek limitet şirket ortak Müdürleri, gerekse A.Ş. Yönetim kurulu üyeleri 5510 Sayılı Kanuna göre 4/b kapsamında olup, BAĞ- KUR primi ödemesine tabiidirler. 5510 Sayılı Kanunun 88’inci maddesinde ödenen bağ- kur primlerinin Kurumlar vergisi ve Gelir Vergisi matrahlarının tespitinde gider olarak yazılabileceği hüküm altına alınmıştır. Ayrıca, GVK’nın. 61’ıncı maddesine göre ücret tanımına giren bu ödemelerin stopaj matrahının tespitinde indirim konusu yapılması gerekirken, Vergi İdaresi ısrarla 1973 Yılında yayımlanan 110 Seri no.lu G.V. Genel Tebliğindeki gerekçelere dayanarak söz konusu indirimi reddetmektedir.
Anılan Tebliğ’de, GVK’nın 89’ıncu maddesine dayanılarak ticari kazanç sahipleri ve serbest meslek kazanç sahiplerinin ödedikleri bağ- kur primlerini yıllık beyanname indirim konusu yapabilecekleri belirtilmiştir
İdarenin bu yaklaşımının makalemizde ileri sürdüğümüz gerekçelerle doğru olmadığını, ayrıca, Yasayla tanınan bir hakkın, tebliğle sınırlandırılmayacağını belirttik.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

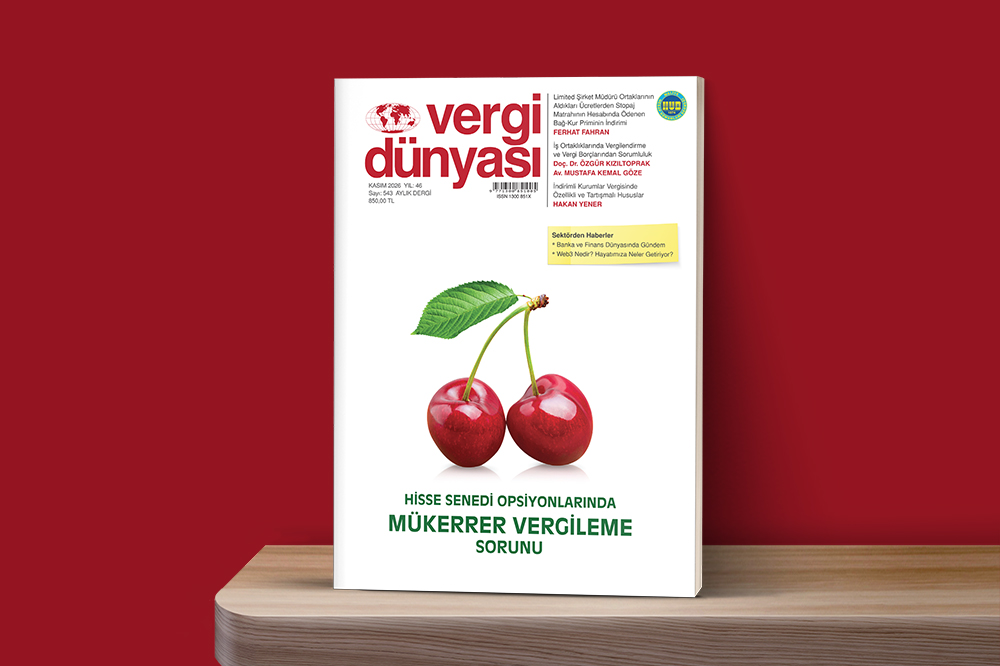 Kasım2026
KASIM 2026 VERGİ DÜNYASI DERGİSİ
KASIM 2026, Yıl:46, Sayı:543 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik