Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2012
Menkul Kıymetlerin Değerlemesi
Eski Hesap Uzmanı MURTAZA EKİCİ
200
Sepete Ekle
Vergi Kanunlarımızda herhangi bir tanımına yer verilmeyen menkul kıymetler için Sermaye Piyasası Kanunu'nda "ortaklık veya alacaklılık sağlayan, belli bir meblağı temsil eden, yatırım aracı olarak kullanılan, dönemsel gelir getiren, misli nitelikte seri halinde çıkarılan, ibareleri aynı olan ve şartları Sermaye Piyasası Kurulunca belirlenen kıymetli evraktır." şeklinde bir tanımlama getirilmiştir. İşletme envanterine dahil olan söz konusu tanıma uygun iktisadi kıymetlerin dönemsonu değerlemesi vergi matrahının tespiti açısından büyük önem arz etmektedir. Vergi Usul Kanunu, menkul kıymetlerin değerlemesinde esas ölçü olarak alış bedeli esasını benimsemekle birlikte borsa rayici olan menkul kıymetlerin borsa rayicine göre ( değerleme günündeki alım satım değerine göre) ve dönemsel getirisi olan menkul kıymetlerin ise kıst getiri esasına göre dönem işlemiş faizinin vergi matrahıyla ilişkilendirilmesi esasını dikkate almıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Aralık2012
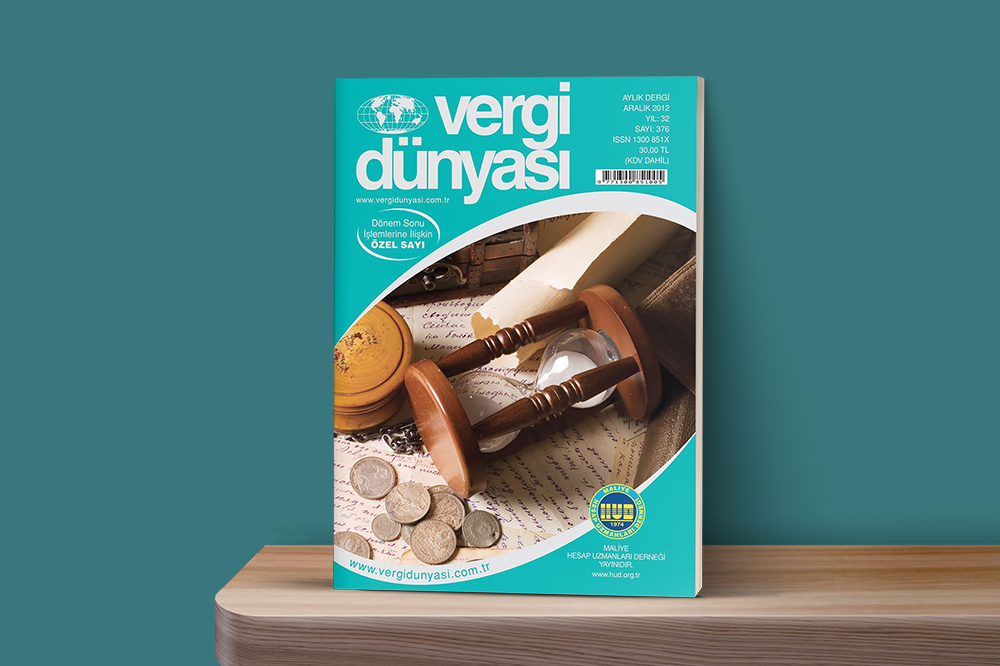
Aralık 2012 Vergi Dünyası Dergisi
Aralık 2012, Yıl:31, Sayı:376 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik