Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Haziran 2015
Mevduat, Tahvil Ve Eurobond Faizlerinde Kdv Sorunu Nasıl Çözülür?
ESKİ BAŞ HESAP UZMANI, YMM NİHAT UZUNOĞLU
200
Sepete Ekle
Bu çalışmamızda, mevduat faizleri ile tahvil ve benzeri borçlanma araçlarının faizlerinin KDV karşısındaki durumu ele alınıp tartışılmıştır. KDVK’nun yürürlüğe girdiği tarihten bu yana uygulana gelen ancak doğruluğu ya da yanlışlığı tartışılmayan veyahut da özellikle gündeme getirilmeyen bu konu, son dönemlerde Maliye Bakanlığı’na yapılan bir başvuru ve bu başvuruya istinaden anılan Bakanlık tarafından verilen cevap üzerine, konuyla ilgili kesimlerde yoğun bir şekilde tartışılmaya başlanmıştır. Konuya açıklık getirmek amacıyla Maliye Bakanlığı tarafından hazırlanan genel tebliğ taslağında ifade edilen görüşler ise yaratacağı sonuçtan çok, düzenlemenin yöntemi ve dayanak gösterildiği yasal düzenlemelere olan aykırılığı nedeniyle tartışmaya açıktır.
Mevduat ve tahvil faizleri dahil tüm finansal işlemlerin KDV’ye tabi tutulup tutulmaması ya da bazılarının vergilendirilip, bazılarının vergilendirilmemesi sonuçta bir tercihtir. Karar vericiler, ekonomik, sosyal, mali ve hukuksal gerekçeleri göz önünde bulundurarak bu konuda bir tercihte bulunabilirler. Ancak böyle bir tercih yapılacaksa bunun yasal düzenlemeyle yapılması ve söz konusu işlemlerin vergiden istisna edilmesi gerekir. Böyle bir düzenleme yapılmadan, fiili durum yaratmaya çalışmak, başka sorunları da gündeme getirecektir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

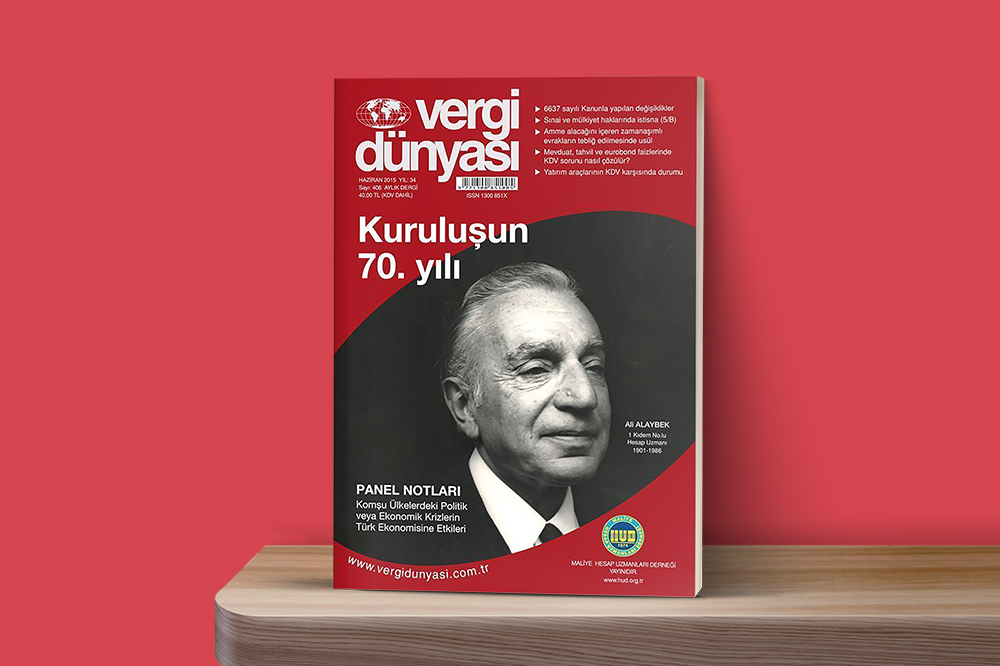 Haziran2015
Haziran 2015 Vergi Dünyası Dergisi
Haziran 2015, Yıl:34, Sayı:406 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik