Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2019
Morgan Stanley “paris Şube” Davası: Safhaları Ve Hukuki Sonuçları
VERGİ HUKUK DANIŞMANI ASLI DUYAR
200
Sepete Ekle
Katma değer vergisi (“KDV”) bir işlem vergisidir ve sahip olduğu indirim mekanizması sayesinde her safhada alınan KDV’nin nihai tüketiciye ulaşana kadar mükellefin bir önceki safhanın vergisinin düşürülmesine imkân vermektedir. Ancak, indirim hakkı tanınan işlemlerle indirim hakkı tanınmayan işlemler bir arada gerçekleştirildiği zaman, katma değer vergisinin sadece indirim hakkı tanınan işlemlere isabet eden kısmının hesaplanmasında zorluklar ortaya çıkabilir. Avrupa Birliği mevzuatları bu zorlukları önlemek için ve KDV sisteminin ortak bir şekilde yorumlanması için düzenlemeler getirdi. Ancak bu düzenlemeler somut bazda yeteri kadar açık olmayıp, Avrupa Birliği Adalet Divanı’nın yorumları ışığında uygulanmaktadır. Makalemizde, Avrupa Birliği Adalet Divanı’nın “Morgan Stanley Davası” kapsamında verdiği ön karardaki yorumu ve indirim hakkı tanınan işlemlerle indirim hakkı tanınmayan işlemler bir arada gerçekleştirildiği zaman, katma değer vergisinin sadece indirim hakkı tanınan işlemlere isabet eden kısmının hesaplanmasına açıklık getirmeye çalışılacaktır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

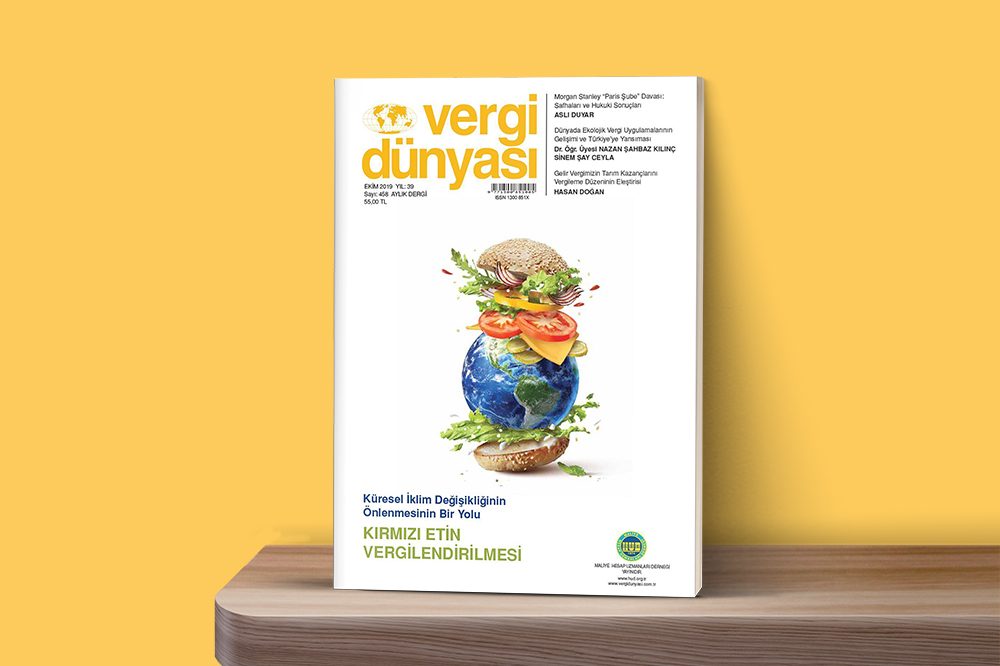 Ekim2019
Ekim 2019 Vergi Dünyası Dergisi
Ekim 2019, Yıl:39, Sayı:458 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik