Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Nisan 2015
Mükelleflerle İlgili Bilgilerin Toplandığı Ve İşlendiği Veri Ambarının Kişisel Verilerin Korunması Hukuku Ve Anayasa 20. Madde Bağlamında İncelenmesi
Eski Baş Hesap Uzmanı Av. BEKİR BAYKARA
200
Sepete Ekle
Kişisel veri; belli bir kişiye ait, gizli –açık, önemli –önemsiz, her türlü bilgi (veri, data, muta, malumat, enformasyon, done,) dir. Günümüz teknolojisinin ulaştığı nokta gereği, kişisel verilerin veri ambarında toplanması ve işlenmesi, bunların ham ya da işlenmiş olarak aktarılması çok kolaylaşmıştır. Bu durum kişisel veriyi ekonomik değer haline getirmiştir. Fakat kişisel verilerin kuralsız ve denetimsiz dolaşması, veri sahibinin haklarının ihlaline de yol açabilmektedir. Bir yandan ekonominin ihtiyacı olan kişisel verilerin sağlanması, diğer yandan veri sahibinin haklarını korumaya yönelik ilke ve kuralların belirlenmesi şart olmuştur. Bu nedenle “kişisel verilerin korunması hukuku” doğmuştur.
Maliye Bakanlığı Gelir İdaresi Başkanlığı’nın, mükellef, potansiyel mükellef, sorumlu ve tüm vergi ödevlilerinin mevzuat gereği verdiği, kendisinin inceleme ve yoklama ile edindiği ve diğer kamu kurumlarının veri ambarlarından sağladığı bilgileri depoladığı çok zengin ve gelişmiş bir veri ambarı mevcuttur. Bu veriler, Başkanlığın veri ambarında veri madenciliği teknikleri ile işlenmektedir. Ancak bu verilerin, kişisel verilerin korunması hukukunun ilkelerine uygun korunmasına ilişkin kurallar mevcut değildir. VUK’un 5 inci maddesinde düzenlenen “vergi mahremiyeti” kuralları, kişisel veri koruma hukukunun sadece bir yönüne işaret eder. Diğer yönler eksiktir. Anayasanın 20 inci maddesine 2010 yılında eklenen fıkra gereği çıkarılması gereken yasa henüz çıkmamıştır. Bu konuda vergi kanunlarında da değişiklik yapılmamıştır. Fakat bu kanunun çıkmasını, kanun değişikliklerinin yapılmasını beklemeden Gelir İdaresi Başkanlığı’nın Anayasa 20 inci maddede sayılan güvenceleri mükellef ve diğer ödevlilere sağlaması gerekir. Bu yapılmadığı takdirde, Bakanlık yaptırımla karşılaşabilir.
Yazımızda, veri koruma hukukunun gerekliliği ve ilkeleri ile Gelir İdaresi Başkanlığı’nın veri ambarı ve bu ambardaki bilgilerin konumu incelenmiştir. Bu verilerin ve dolayısıyla veri sahibinin veri koruma hukukunun ilkelerine göre korunması gereğine işaret edilmiştir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Nisan2015
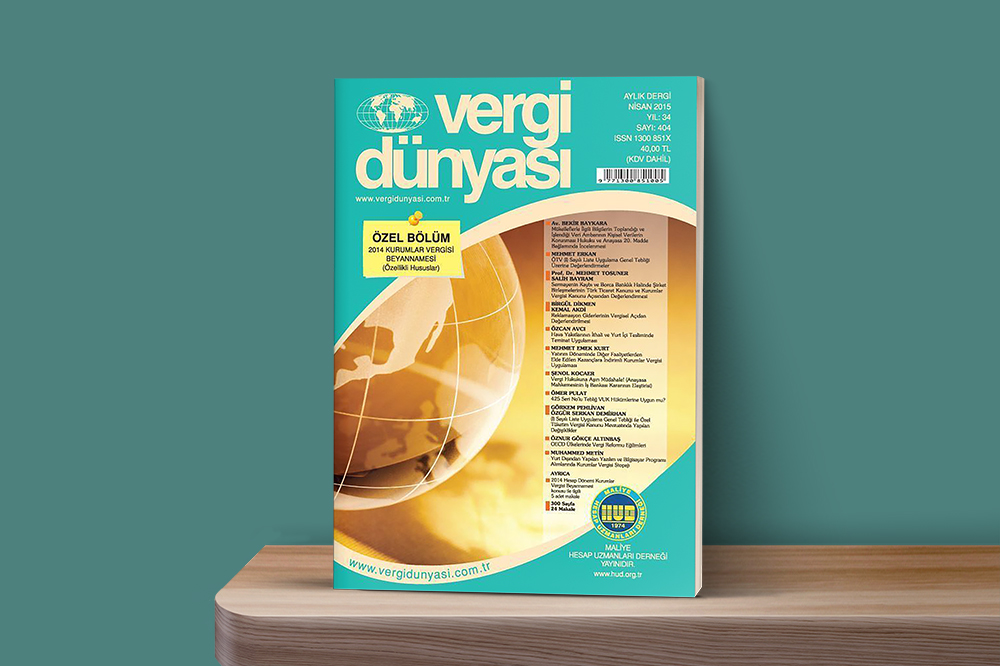
Nisan 2015 Vergi Dünyası Dergisi
Nisan 2015, Yıl:34, Sayı: 404 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik