Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Haziran 2015
Nakdi Sermaye Artışından İstenen İlgi Uyandırabilecek Mi?
Vergi Müdürü ABDULLAH KILINÇ
200
Sepete Ekle
Kurumlar Vergisi Kanunu’na eklenen yeni bir madde ile, kurumlarda nakit sermaye artışlarını teşvik etmeye yönelik bir takım düzenlemeler yapılmıştır. 1 Temmuz 2015’ten itibaren yürürlüğe girecek olan yeni düzenlemenin, sadece nakdi sermaye artışlarını konu alması bir çok tartışmayı da beraberinde getirmiştir. Bununla birlikte, hesaplanacak olan indirim tutarının, yapılan sermaye artışı şirketten geri çekilmediği her dönem kurumlar vergisi matrahından indirim konusu yapılabilmesi, olası sermaye artışı yapacak kurumlar tarafından olumlu karşılanmakla birlikte, sağlanacak indirimin, söz konusu sermaye tutarının finansal yatırımlar aracılığıyla değerlendirilmesi halinde elde edilecek tutara nazaran oldukça düşük kalması, düzenlemenin verilecek olan yatırım kararında tek başına yeterli olmayacağı anlaşılmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

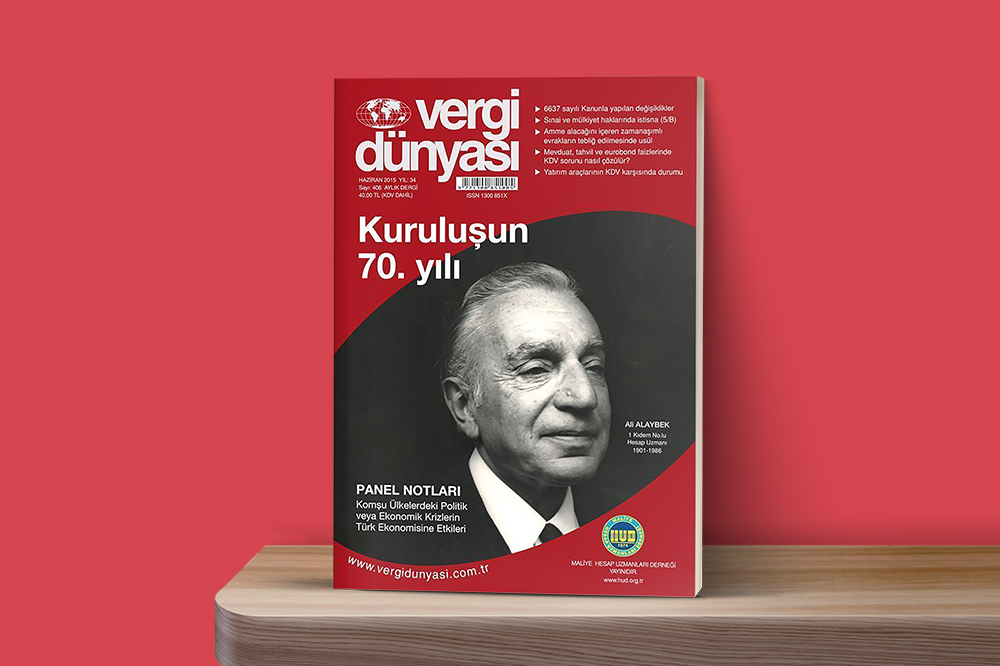 Haziran2015
Haziran 2015 Vergi Dünyası Dergisi
Haziran 2015, Yıl:34, Sayı:406 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik