Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mart 2017
"non Bis In Idem" Kuralı Ve Geçici Vergide Vergi Ziyaı Cezası
Eski Hesap Uzmanı H. BURAK GÖKÇEN
200
Sepete Ekle
Ceza Hukuku’nda yer alan “non bis in idem” kuralı gereğince bir kişi işlediği bir fiilden dolayı ancak bir defa cezalandırılabilir. Bu kural ile bir fiilden dolayı kişinin birden fazla cezalandırılmasının önüne geçilmek istenmiştir. Ceza Hukuku’na hakim olan bu kuralın Vergi Ceza Hukuku için de uygulanması ceza hukukunun daha genel bir kavram olmasından ileri gelmektedir. Zira, kusur ilkesi, kanunilik ilkesi gibi ceza hukuku ilkeleri vergi ceza hukukunda da aynen yer almaktadır. Geçici vergiye ilişkin vergi ziyaı cezası uygulanmasında ise söz konusu kurala aykırı bir durumun oluşup oluşmadığı ve bu ilkenin vergi ceza hukukuna uygulanabilirliği makalemizde incelenecektir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

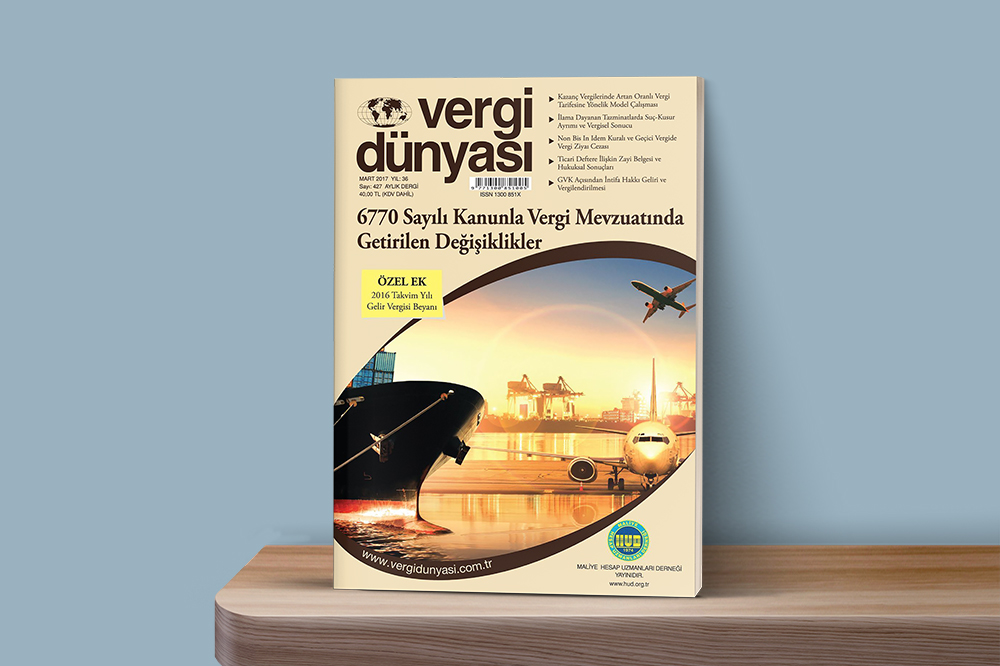 Mart2017
Mart 2017 Vergi Dünyası Dergisi
Mart 2017, Yıl:36, Sayı:427, ISSN 1300 851 X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik