Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mart 2015
Özel Bölüm: 2014 Yılında Elde Edilen Zirai Kazançların Tespiti
Eski Hesap Uzmanı GÖKHAN BELGE
200
Sepete Ekle
193 sayılı Gelir Vergisi Kanunu’nda yer alan yedi gelir unsurundan zirai kazançların tanımı ve gelirin tespiti aynı kanunun 52 – 60. maddeleri arasında düzenlenmiştir. Gelir vergisi unsurlarından olan zirai kazançlar, ekonominin gelişmesine bağlı olarak yıllar içerisinde gelir vergisi içerisindeki payı azalmaktadır. Tarımın toplam ekonomide ki payının azalmasının yanı sıra büyük ölçekli ziraat yapan firmaların tarım sektöründeki payının artışı da kazancın kurumlar vergisi olarak vergilendirilmesi sonucunu doğurmaktadır. Günümüzde gerçek usulde zirai kazanç elde edenlerin sayısı geçmiş yıllara göre azalma gösterse de, özellikle tarım ekonomisinin yaygın olduğu kentlerde hala önemini tam anlamıyla yitirmiş değildir. Hiç kuşkusuz tarım ekonomisinde kurumların ön plana çıkmasında devlet teşviklerinde yararlanabilme imkanı ve tarımda ölçek ekonomisinin avantajları, sektör içinde yer alan profesyonellerin daha fazla katma değer yaratabilme, maliyetleri azaltma etkinliği önemli yer tutmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

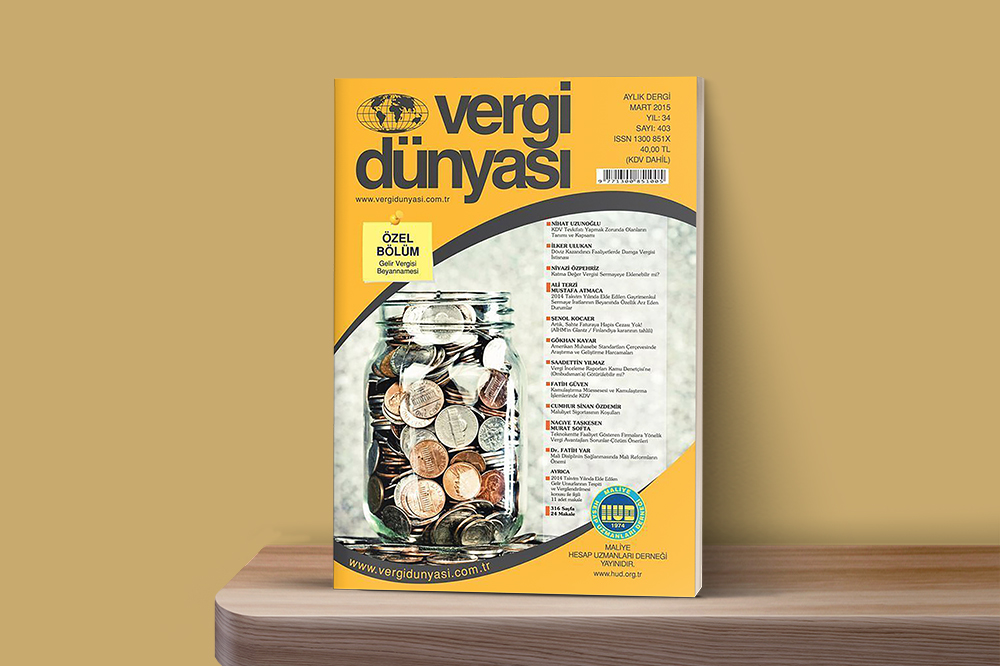 Mart2015
Mart 2015 Vergi Dünyası Dergisi
Mart 2015, Yıl:34, Sayı: 403 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik