Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Nisan 2015
Özel Bölüm: Yapılan Son Yasal Düzenlemeler Kapsamında İndirimli Kurumlar Vergisi Uygulaması
Eski Hesap Uzmanı YUNUS ORUÇ
200
Sepete Ekle
Daha önce gelir vergisi kanunumuzda yer alan yatırım indirimi müessesesi ile yatırımcıların yapacakları yatırımlar KV matrahından yapılan indirim şeklinde teşvik edilirken, 28.02.2009 tarihinde Resmi Gazete de yayımlanan 5838 sayılı Kanun ile yatırımların teşvik edilmesinde daha farklı bir uygulamaya geçilmiştir. KVK’nın 32/A maddesi olarak vergi mevzuatımıza giren “İndirimli Kurumlar Vergisi” müessesesinin temel özelliği, yapılan yatırım harcaması tutarlarının (belirli şartlarla ve oranlarda) hesaplanacak olan Kurumlar Vergisi tutarından indirilecek olmasıdır. İlgili maddenin ilk uygulama biçiminde; yatırım tutarının sadece ilgili yatırımdan elde edilen kazançtan indirilebilmesi mümkünken 15.06.2012 tarih ve 6322 sayılı Kanun ile yapılan değişiklikle yapılan yatırım tutarının mükelleflerin diğer kazançlarından da (belirli oran ve şartlarda) indirilebilmesi mümkün hale getirilmiştir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

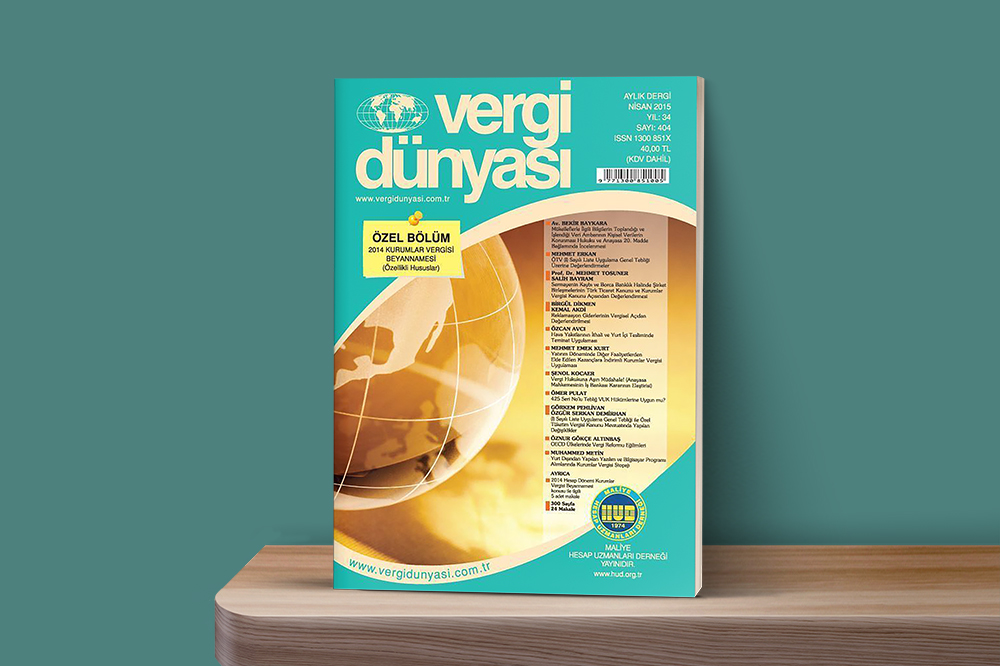 Nisan2015
Nisan 2015 Vergi Dünyası Dergisi
Nisan 2015, Yıl:34, Sayı: 404 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik