Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2012
Özel Maliyet Bedeli
LL.M, M.Sc Eski Hesap Uzmanı OKAN NETEK
200
Sepete Ekle
Vergi Usul Kanunu'nun 272'nci maddesinin üçüncü fıkrasında, kira ile tutulan gayrimenkuller ile işletme hakkı verilen elektrik üretim ve dağıtım varlıklarına ilişkin olarak, bunların kiracıları tarafından yapılacak normal bakım, tamir ve temizleme giderleri dışında kalan ve gayrimenkulü genişletici veya iktisadi kıymetini devamlı olarak arttırıcı mahiyette olan her türlü harcamanın özel maliyet bedeli olarak değerlemeye tabi tutulacağı hüküm altına alınmıştır. Kanun, kiracının veya işletme hakkına sahip tüzel kişinin faaliyetini icra için vücuda getirdiği tesisata ait giderleri de bu kapsamda değerlendirmektedir. Özel maliyet bedellerinin itfası da Vergi Usul Kanunu'nun 327'nci maddesinde özel olarak düzenlemeye tabi tutulmuş olup, genel kural özel maliyet bedellerinin kira veya işletme hakkı süresine göre eşit yüzdelerle itfa edilmesi şeklindedir. Kira veya işletme hakkı süresi dolmadan kiralanan veya işletme hakkı alınan şeyin boşaltılması veya işletme hakkının herhangi bir sebepten sona ermesi hallerinde henüz itfa edilmemiş olan özel maliyet bedelleri, boşaltma veya hakkın sona erdiği yılda bir defada gider yazılacaktır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

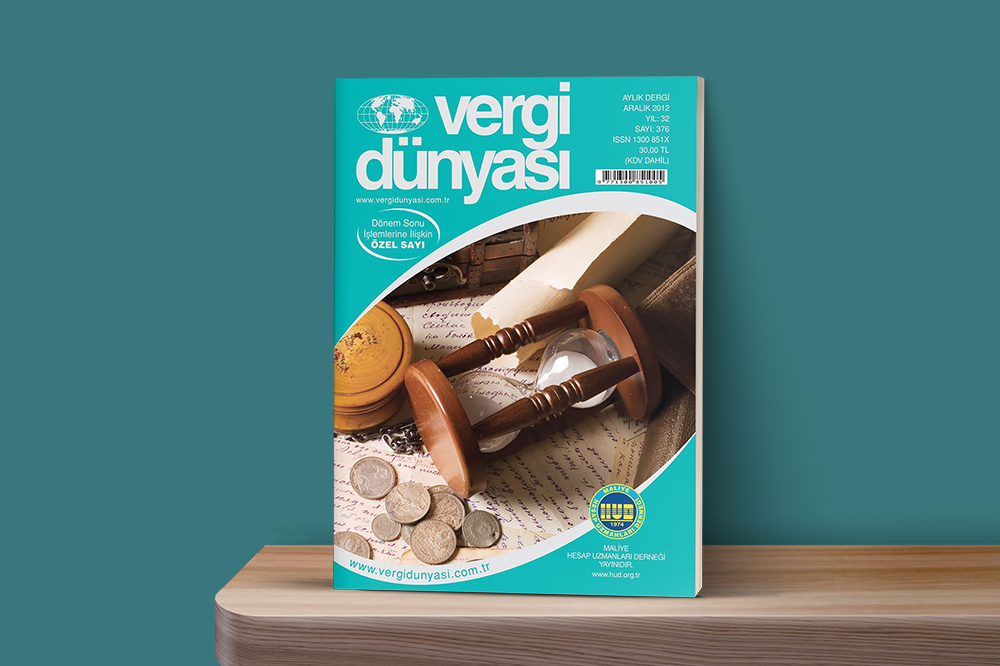 Aralık2012
Aralık 2012 Vergi Dünyası Dergisi
Aralık 2012, Yıl:31, Sayı:376 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik