Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2015
Özel Maliyet Bedeli
Eski Hesap Uzmanı SERKAN SARI
200
Sepete Ekle
İşletmeler bazen ticari hayatın gereği olarak kullanmaya ihtiyaç duydukları gayrimenkulleri kiralama yoluna gitmekte veya elektrik üretim ve dağıtım işiyle iştigal edenler bu varlıkların işletme hakkını almaktadırlar. Bahse konu varlıklar amortismana tabi iktisadi kıymetler olup Vergi Usul Kanunu’nun 272’nci maddesinde bu varlıkları genişletici veya bunların iktisadi kıymetini devamlı surette artırıcı mahiyetteki harcamaların malikleri tarafından yapılması durumunda bahse konu varlıkların maliyetine ekleneceği, kiracılar tarafından yapılması durumunda ise “Özel Maliyet Bedeli” olarak ayrıca değerleneceği hüküm altına alınmıştır.
Bu çalışmada vergisel açıdan “Özel Maliyet Bedeli” müessesesinin mahiyeti, nasıl itfa edileceği, müesseseye ilişkin özellikli hususlar ve muhasebeleştirilmesi üzerinde durulacaktır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

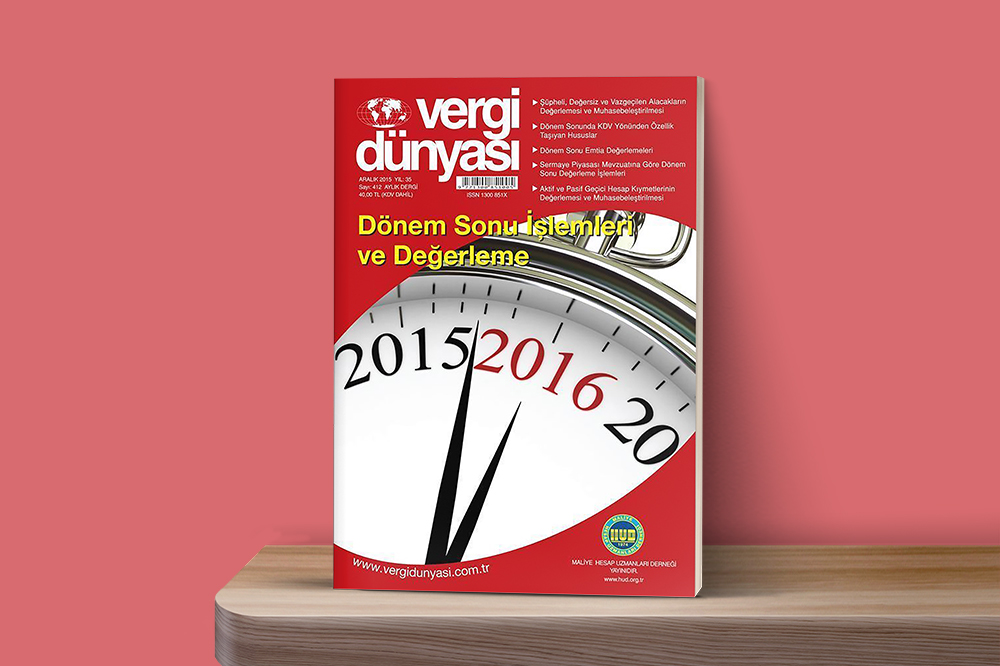 Aralık2015
Aralık 2015 Vergi Dünyası Dergisi
Aralık 2015, Yıl:35, Sayı:412 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik