Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2014
Özel Sayı: Dönem Sonunda Düzenlenmesi Gereken Mali Tablolar
Eski Hesap Uzmanı MUHAMMED METİN
200
Sepete Ekle
Mali tablolar; ait oldukları dönem içinde işletmede gerçekleşen mali nitelikteki işlemleri raporlayan ve ilgililerin işletme hakkında karar alma süreçlerinde yararlandıkları araçlardır. Ülkemizde mali tabloların düzenlenme esasları ile ilgili olarak bir terminoloji birliği bulunmamaktadır. 6102 sayılı Türk Ticaret Kanunu ile yapılan düzenlemelerin ardından, bazı durumlarda mali tabloların; hem vergi kanunları yönünden hem de Türkiye Muhasebe Standartları (TMS) yönünden düzenlenmesi gerekli hale gelmiştir. Mali tablolar, bu yasal düzenlemelerde benzer adlarla yer almalarına rağmen, başta değerleme ölçütleri ve içerikleri bakımından büyük farklılıklar göstermektedirler.
Bu çalışmada; Ticaret Kanunu’nda yer alan ilgili hüküm gereği, ticari işletmeler tarafından TMS çerçevesinde düzenlenmesi gereken mali tablolara kısaca değinildikten sonra, vergi kanunlarıyla ilgili mevzuat çerçevesinde hazırlanması gereken mali tablolara ilişkin esaslar açıklanacaktır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Aralık2014
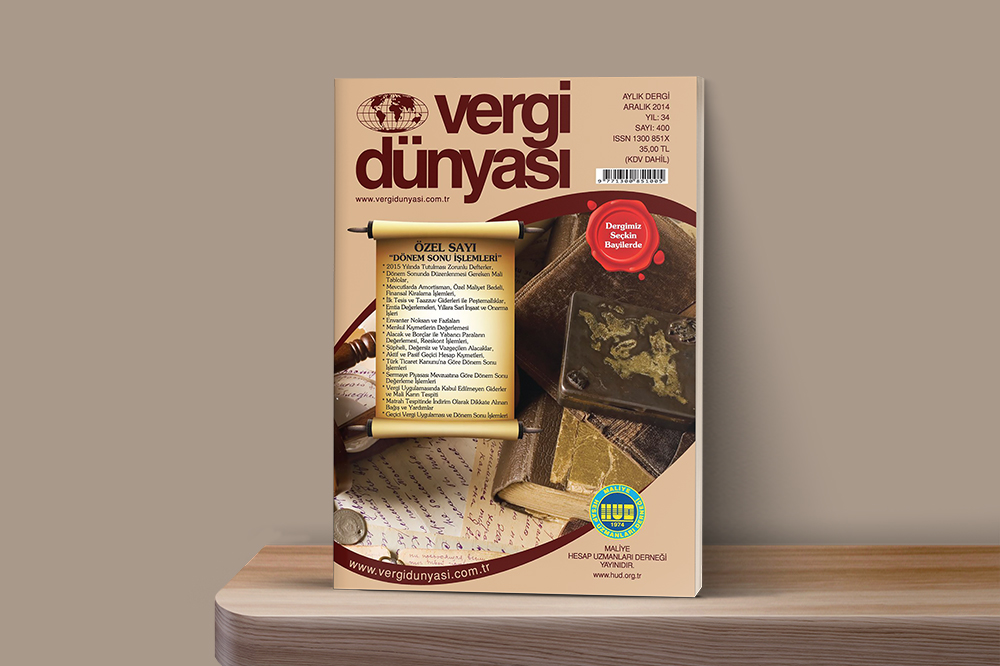
Aralık 2014 Vergi Dünyası Dergisi
Aralık 2014, Yıl:33, Sayı:400 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik