Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2014
Özel Sayı: Mevcutlarda Amortisman Uygulaması
Eski Hesap Uzmanı Hüseyin DİNÇER
200
Sepete Ekle
İşletmelerde bir yıldan fazla kullanılan ve yıpranmaya, aşınmaya veya kıymetten düşmeye maruz kalan varlıkların maliyetlerinin tek dönemde giderleştirilmesi muhasebenin temel kavramlarından biri olan dönemsellik ilkesiyle bağdaşmamaktadır. Dolayısıyla, birden fazla yılda kullanılma özelliğine sahip varlıkların maliyetinin faydalanma süresi dikkate alınarak gider hesaplarına intikal ettirilmesi gerekmektedir. İktisadi kıymetin maliyetinin faydalı ömrüne göre yıllara bölünmesi amortisman mevzuunu teşkil eder. Amortisman ayırma işlemi ve işlemin yapılış şekli vergi matrahının tespitiyle doğrudan ilgili olup, konuyla ilgili hükümler Vergi Usul Kanunu’nun “Değerleme” başlıklı III. kitabının 3’üncü kısmında yer almaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

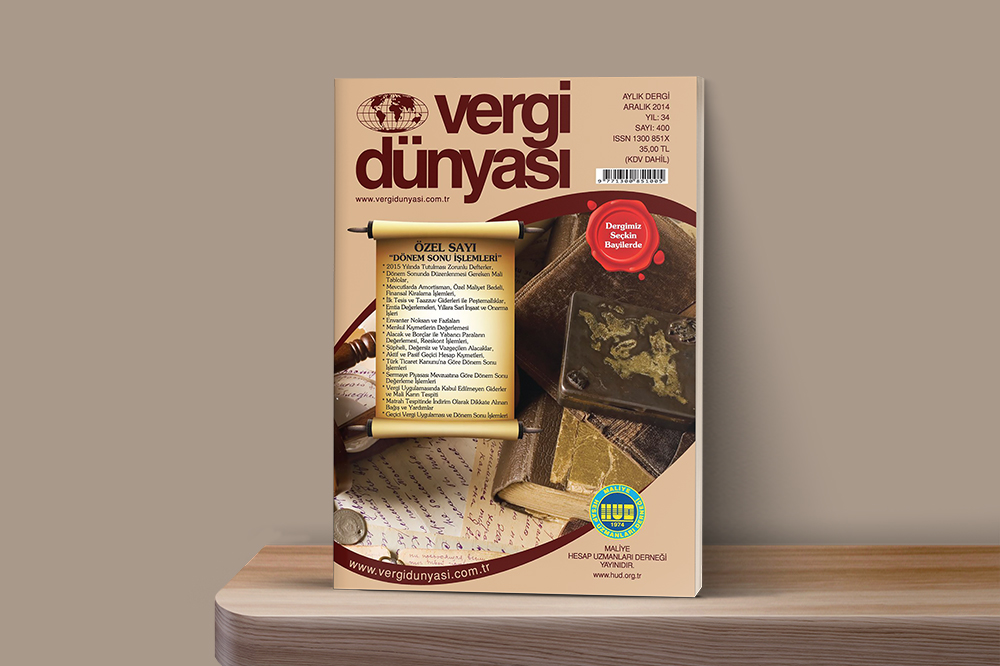 Aralık2014
Aralık 2014 Vergi Dünyası Dergisi
Aralık 2014, Yıl:33, Sayı:400 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik