Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2014
Özel Sayı: Vergi Uygulamasında Kanunen Kabul Edilmeyen Giderler Ve Mali Karın Tespiti
Eski Hesap Uzmanı H. BURAK GÖKÇEN
200
Sepete Ekle
Kazançlar üzerinden Gelir ve Kurumlar Vergisi alınmaktadır. Kazanç ise en genel tanımıyla gelirden, giderlerin düşülmesi sonucu lehte kalan tutar olarak ifade edilebilir. Dolayısıyla, kazanç üzerinden alınan vergilere konu matrah bu net tutar olacaktır. Fakat, vergi otoritesi bazı giderlerin kazançtan indirilmesine icazet vermemektedir. Başka bir ifadeyle, bu giderlerin vergi oranı nispetinde devlete ödetilmesini reddetmektedir. Bu sebeple, elde edilen gelirden indirimi mümkün olmayan giderlere Vergi Hukuku’nda “Kanunen Kabul Edilmeyen Giderler (KKEG)” denilmektedir. Bu çalışmada GVK’ya ve KVK’ya göre safi kazancın tespitinde gider olarak kabul edilmeyen ödemeler detaylı şekilde irdelenmiştir
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

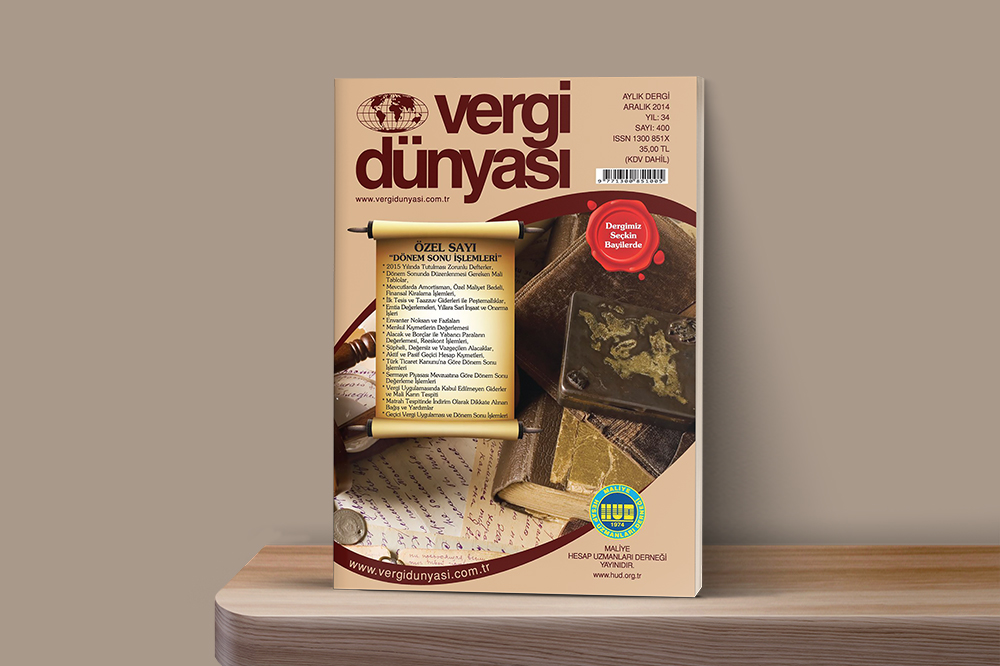 Aralık2014
Aralık 2014 Vergi Dünyası Dergisi
Aralık 2014, Yıl:33, Sayı:400 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik