Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Nisan 2015
Vergi Müfettiş Yrd. KEMAL AKDİ
Reklamasyon Giderlerinin Vergisel Açıdan Değerlendirilmesi
Eski Baş Hesap Uzmanı BİRGÜL DİKMENVergi Müfettiş Yrd. KEMAL AKDİ

200
Sepete Ekle
KDVK’nun “Matrah ve İndirim Miktarlarının Değişmesi” başlıklı 35. Maddesi gereği üzerinden KDV hesaplanan işlemin bedelinin lehte veya aleyhte değişmesi halinde; satıcı lehine olan değişikliklerin satıcı tarafından, alıcı lehine oluşan değişikliklerin alıcı tarafından KDV’li fatura veya benzeri belgeye bağlanması gerekmektedir. Fatura ise bu farkın ortaya çıktığı dönem itibariyle ve ilgili olduğu mal veya hizmetin tabi olduğu KDV oranı dikkate alınarak kesilmeli, farkın ilgili bulunduğu işlem (asıl işlem) KDV’ye tabi değilse, fark da KDV’ye tabi olmamalı yani fatura KDV’siz düzenlenmelidir.
Reklamasyon faturaları, yurt dışındaki ithalatçılar tarafından, gönderilen malın vasfının, niteliğinin beğenilmemesi nedeniyle malın satış bedeline nazaran indirim niteliğindeki fiyat değişim faturalarıdır.
Reklamasyon kendi başına bir değer değildir. Reklamasyon hangi mal tesliminden doğmuşsa o mal ile birlikte anlam ifade eder. Dolayısıyla reklamasyon, reklamasyonun dayanağını oluşturan mal teslimi veya hizmet ifasından ayrı değerlendirilemez. Bu nedenle, mal tesliminden kaynaklanan ve teslime konu olan malın istenilen nitelikte olmadığının bir işareti olan reklamasyon, teslime konu mal ile aynı oranda vergiye tabi olacaktır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Eski Baş Hesap Uzmanı BİRGÜL DİKMEN, Vergi Müfettiş Yrd. KEMAL AKDİ 200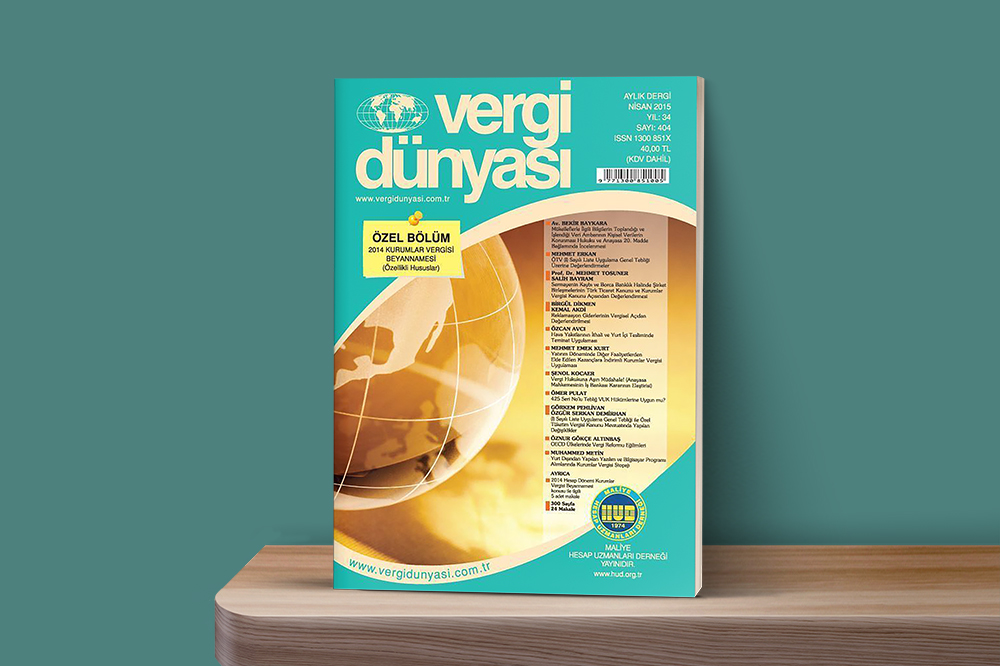 Nisan2015
Nisan 2015 Vergi Dünyası Dergisi
Nisan 2015, Yıl:34, Sayı: 404 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik