Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Temmuz 2023
Sermaye Azaltımında Vergilendirme Sırası!
VERGİ BAŞMÜFETTİŞİ AHMET KORKMAZ
200
Sepete Ekle
Ülkemizdeki ekonomik büyümede ve kalkınmada önemli bir payı olan sermaye şirketleri, faaliyetlerinin reel olarak büyümesi sonucu gereken fon ihtiyacının giderilmesi veya yeni yatırımlarının finansmanı amacıyla sermayelerini artırabilmektedirler. Bu şirketler vergisel düzenlemelerin sağlamış olduğu avantajlar ve enflasyonist dönemlerden olumsuz şekilde etkilenebilen sermayelerinin güncellenmesi ihtiyacı başta olmak üzere çeşitli nedenlerle de sermaye artırımına gidebilmektedirler. Sermaye artırımı ortaklarca şirket bünyesine konulan ayni veya nakdi sermaye şeklinde olabileceği gibi işletme faaliyetleri sonucu oluşan kârlar, yeniden değerleme fonları, enflasyon düzeltmesinden kaynaklanan fonlar, Kurumlar Vergisi Kanunu başta olmak üzere özel kanunları uyarınca ayrılması gereken fonlar gibi çeşitli kaynakların sermayeye aktarılması suretiyle de olabilmektedir. Ekonomik ve ticari aktivitenin bir sonucu olarak sermaye şirketleri muhtelif nedenlerle de sermayelerini azaltabilmektedirler. Bunlardan en bilinenleri şirketlerin içinde bulundukları ekonomik ve finansal durum sebebiyle bir kısım sermayelerinin atıl kalması, geçmiş yıl zararlarının sermaye azaltımı suretiyle itfa edilerek bilanço ve mali tabloların daha sağlıklı hale getirilmesi veya sermayeye ilave esnasında vergilendirilmeyen bazı kaynakların sermaye azaltımı yoluyla işletmeden çekilmek istenmesidir. 7420 sayılı Kanunla 5520 sayılı Kurumlar Vergisi Kanunu’na eklenen 32/B maddesiyle sermaye azaltımında vergilendirme durumu netleştirilmiştir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Temmuz2023
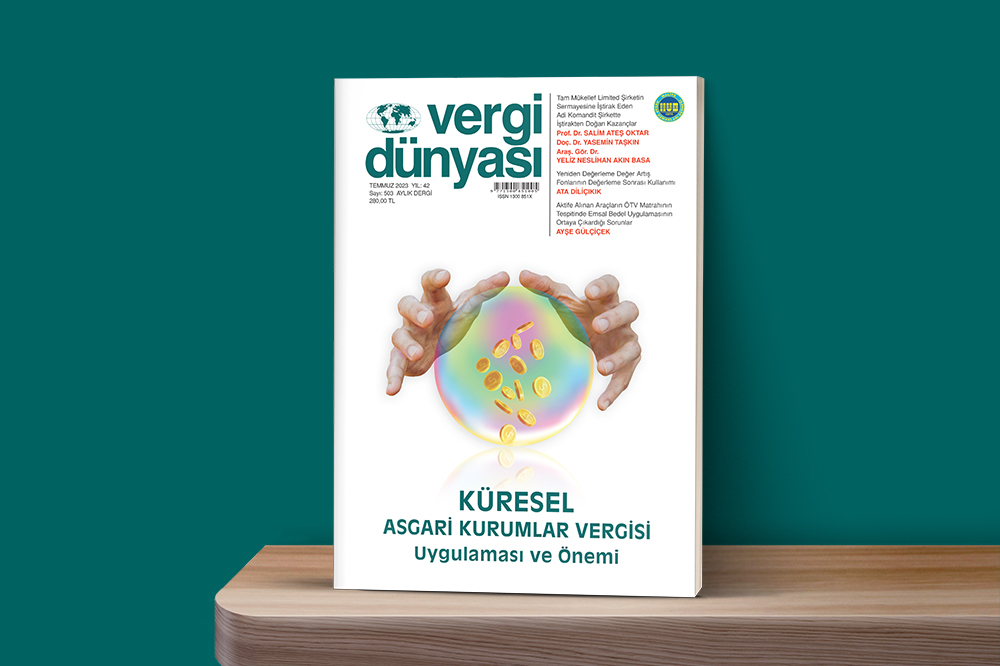
TEMMUZ 2023 VERGİ DÜNYASI DERGİSİ
TEMMUZ 2023, Yıl:42, Sayı:503 ISSN No: 1300-851X 280 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik