Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Nisan 2015
ESKİ BAŞ HESAP UZMAN, YMM Dr. SALİH BAYRAM
Sermayenin Kaybı Ve Borca Batıklık Halinde Şirket Birleşmelerinin Türk Ticaret Kanunu Ve Kurumlar Vergisi Kanunu Açısından Değerlendirmesi
Dokuz Eylül Üniversitesi, İktisadi ve İdari Bilimler Fakültesi Maliye Bölümü Öğretim Üyesi Prof. Dr. MEHMET TOSUNERESKİ BAŞ HESAP UZMAN, YMM Dr. SALİH BAYRAM

200
Sepete Ekle
Yeni Türk Ticaret Kanunu şirket birleşmeleri ile ilgili önemli değişiklikler ve düzenlemeler getirmiştir. Önemli düzenlemelerden birisi TTK’nın 139’uncu maddesi kapsamında yapılmıştır. 139’uncu maddeye göre sermayesi ile kanuni yedek akçelerin toplamının yarısı zararla kaybolan veya borca batık durumda bulunan bir şirket bir diğer şirket ile birleşebilecektir. Diğer taraftan şirketlerin vergisiz birleşmeleri Kurumlar Vergisi Kanununun 19 ve 20’inci maddelerinde düzenlenmiştir. Birleşmelerde en önemli konulardan biriside zarar mahsubudur.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Dokuz Eylül Üniversitesi, İktisadi ve İdari Bilimler Fakültesi Maliye Bölümü Öğretim Üyesi Prof. Dr. MEHMET TOSUNER, ESKİ BAŞ HESAP UZMAN, YMM Dr. SALİH BAYRAM 200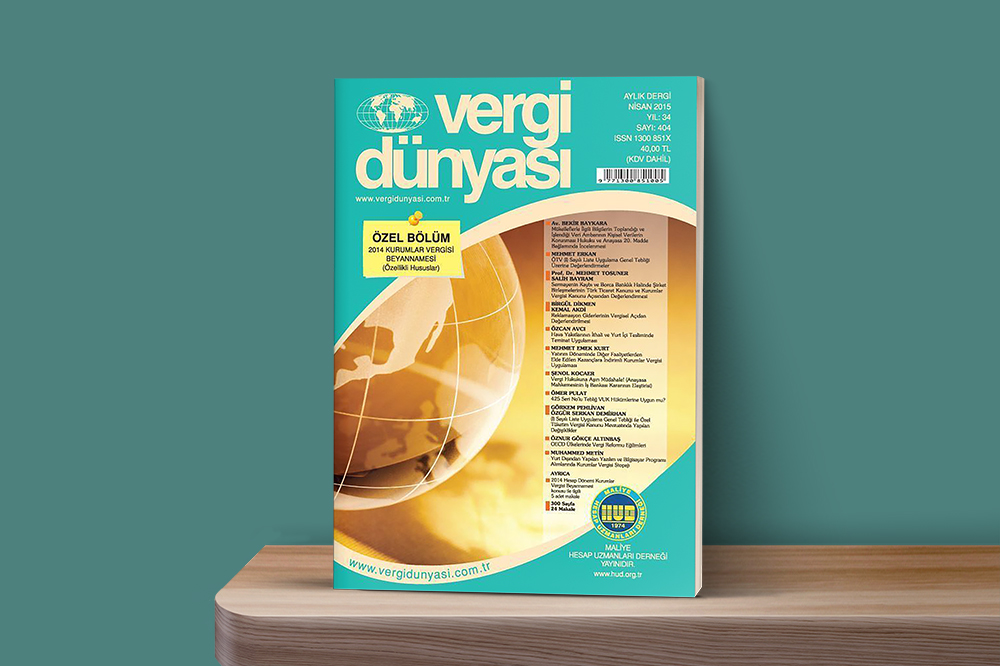 Nisan2015
Nisan 2015 Vergi Dünyası Dergisi
Nisan 2015, Yıl:34, Sayı: 404 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik