Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Kasım 2026
Son Düzenlemeler Çerçevesinde Emlak Vergisine Sosyal Politika Eksenli Bir Bakış
ANKARA ÜNİ. FEN BİLİMLERİ ENST. GAYRİMENKUL GELİŞTİRME VE YÖNETİM ANABİLİM DALİ EMRULLAH TÖREMEN
200
Sepete Ekle
Bu çalışma, emlak vergisi mevzuatındaki son düzenlemeleri mali, sosyal ve yerel yönetim perspektifinden incelemektedir. 2025 yılında yapılan değişiklikle, aşırı artışları önlemek amacıyla 2026-2029 dönemi emlak vergi değerlerine bir önceki yılın iki katını aşamayacak şekilde sınır getirilmiştir. Yerel yönetimlerin gelir kaybını önlemek için de ara yıllardaki matrah artışlarında yeniden değerleme oranının tamamının uygulanması benimsenmiştir. Ancak, Değerli Konut Vergisi alt sınır artışlarında eski kuralın korunması sistemde asimetri yaratmıştır. Bu durumun standart mülk sahiplerini Değerli Konut Vergisi mükellefi yapabileceği belirtilerek, bu vergide de artışlarda yeniden değerleme oranının tamamının esas alınması önerilmektedir. İlaveten, nakit gücü yetersiz mülk sahiplerinin vergilendirmede gözetilmesinin de önemli olduğu belirtilmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
ANKARA ÜNİ. FEN BİLİMLERİ ENST. GAYRİMENKUL GELİŞTİRME VE YÖNETİM ANABİLİM DALİ EMRULLAH TÖREMEN 200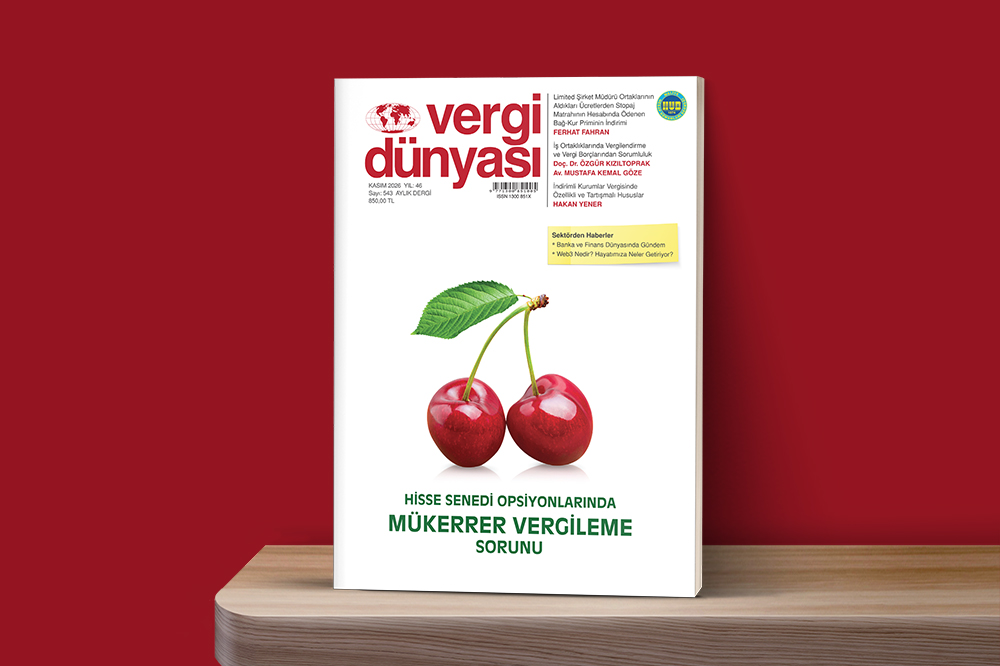 Kasım2026
KASIM 2026 VERGİ DÜNYASI DERGİSİ
KASIM 2026, Yıl:46, Sayı:543 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik