Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ocak 2020
Son Düzenlemeler Işığında Limited Şirketlerde Ortaklık Payının Haczi
TİCARET UZMANI MUSTAFA YAVUZ
200
Sepete Ekle
6762 sayılı mülga Türk Ticaret Kanununa göre limited şirket ortaklarının şahsi alacaklıları, borçlu ortağın paylarının haczini, ancak şirketin feshiyle birlikte isteyebilmekte, buna mukabil haczedilen payların paraya çevrilmesini talep edememekteydi. Söz konusu uygulama ise hem anonim şirketlerdeki tatbikattan farklılık arz etmekte, hem de ticari hayatta sıkıntıların yaşanmasına neden olmaktaydı. Buradan hareketle, bahsi geçen husus, 2012 yılında yürürlüğe giren 6102 sayılı Türk Ticaret Kanununda özel olarak düzenlenmiştir. Yeni TTK’ya göre artık limited şirket ortaklarının şahsi alacaklıları, borçlu ortağın paylarının haczini ve haczedilen payların paraya çevrilmesini doğrudan isteyebilmektedir. İşte bu çalışmada, Yüksek Yargının kararları ışığında, limited şirketlerde ortaklık payının haczi detaylı olarak incelenmiş ve değerlendirilmiştir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

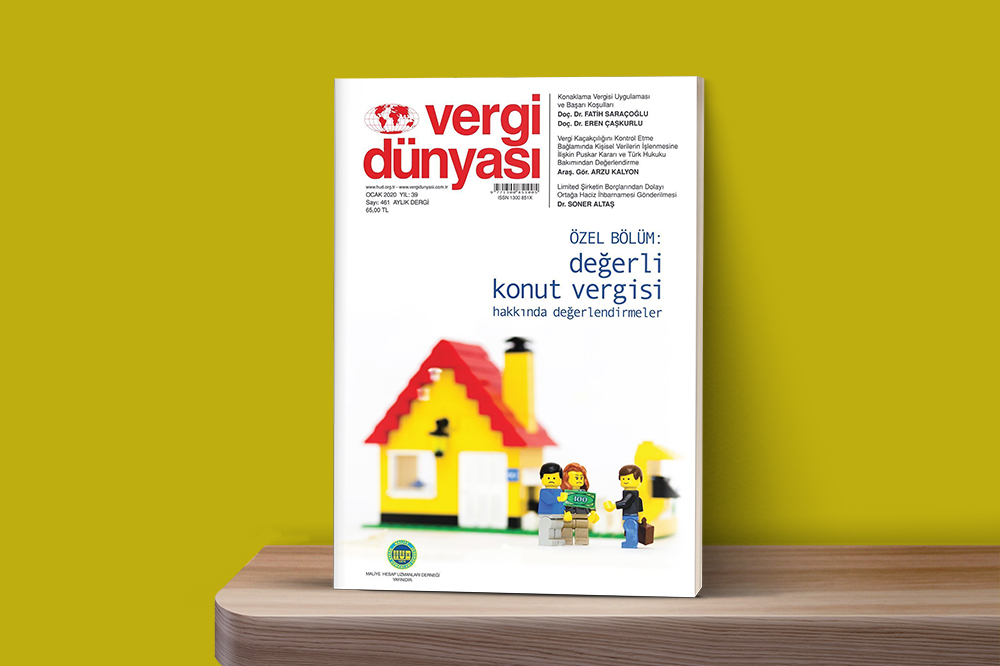 Ocak2020
Ocak 2020 Vergi Dünyası Dergisi
Ocak 2020, Yıl:39, Sayı:461 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik