Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mayıs 2014
Sözleşmeye Katılma Ve Sözleşmenin Devrinde Damga Vergisi Uygulaması
Eski Hesap Uzmanı GÖRKEM PEHLİVAN
200
Sepete Ekle
6098 sayılı Türk Borlar Kanunu ile “Sözleşmenin Devri” ve “Sözleşmeye Katılma” olmak üzere iki yeni hukuki müessese hukuk düzenimize dahil olmuştur. . Sözleşmenin devrinde, sözleşmenin taraflarından birinin bu taraf sıfatını üçüncü bir kişiye anlaşarak devretmesi ve taraf değişikliği ile birlikte devredenin sözleşmeden doğan tüm hak ve borçları da devir alan geçmesi söz konusudur. Sözleşmeye katılmada ise sözleşmenin taraflarından birinin yanına, o kişinin taraf sıfatına onunla birlikte sahip olan bir üçüncü kişi eklenmekte olup, taraf oluşturan kişi sayısı artmaktadır. Sözleşmenin devri durumunda Damga Vergisi Kanunu’nun 14/2’nci maddesi uyarınca sözleşmenin devri amacıyla düzenlenen kağıt üzerinden, atıf yapılan ve taraf değişikliği gerçekleştirilen sözleşmeden alınan damga vergisinin ¼’ü alınacaktır. Sözleşmeye katılma halinde sözleşmede bir değişiklik yapılmış olması nedeniyle sözleşmeye katılma nedeniyle düzenlenen kağıt, bedelin arttırılmaması koşulu ile ayrıca damga vergisine tabi olmayacaktır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

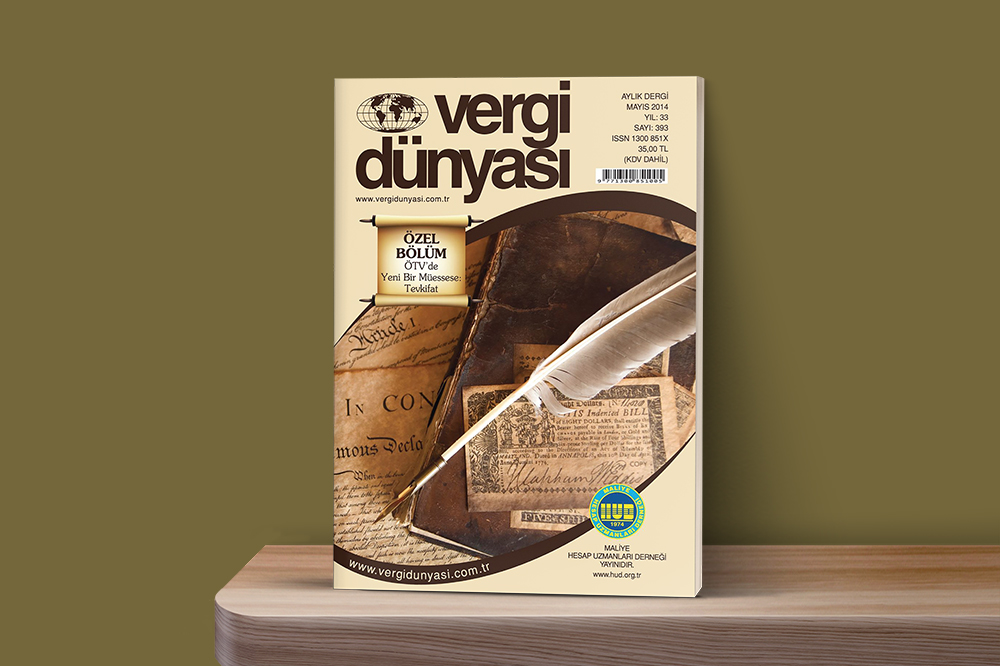 Mayıs2014
Mayıs 2014 Vergi Dünyası Dergisi
Mayıs 2014, Yıl:33, Sayı:393 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik