Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2012
Şüpheli, Değersiz Ve Vazgeçilen Alacakların Değerlemesi
Eski Hesap Uzmanı ALİ RUTBİL
200
Sepete Ekle
Vergi Usul Kanunu’na göre alacaklar mukayyet değerleriyle değerlenmekle birlikte şüpheli, değersiz ve vazgeçilen alacaklar için özel düzenlemeler yapılmıştır. Belirli şartları sağlayan alacaklardan tahsili tümüyle olanaksız hale gelen alacaklar “değersiz alacaklar”, şüpheli hale gelen alacaklar “şüpheli alacaklar” başlığı altında düzenlemiş olup bu alacakların ilgili dönemde gider yazılabileceğine hükmedilmiştir. Konkordato veya sulh yolu ile tahsilinden vazgeçilen alacaklar ise “vazgeçilen alacaklar” başlığı altında düzenlemiş ve doğrudan kar hesabına alınması yerine zararla itfa edilme imkanı getirilmiştir. Bu makalede söz konusu alacakların bağlı olduğu şartlar ve özellikli durumlar irdelenmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

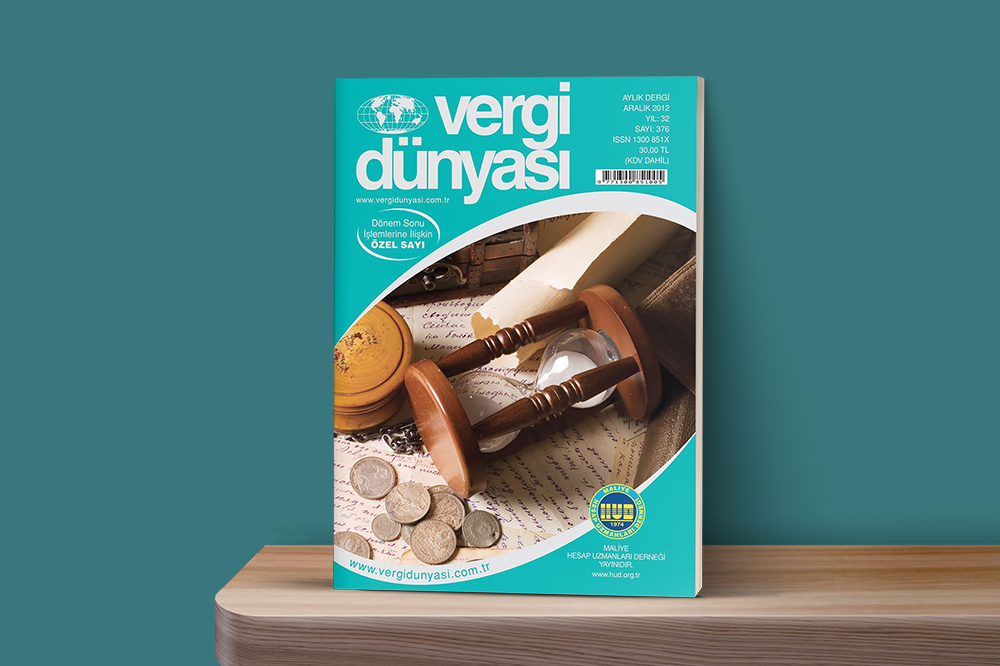 Aralık2012
Aralık 2012 Vergi Dünyası Dergisi
Aralık 2012, Yıl:31, Sayı:376 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik