Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ocak 2018
Tasfiyesi Sona Eren Şirketlerde Tarhiyat, Tahsilat Sorunu Ve Öneriler
Eski Vergi Müfettişi Westminster Üni. Yüksek Lisans Öğrencisi DİLŞAH VAROL
200
Sepete Ekle
Tasfiyesi tamamlanarak tüzel kişiliği ticaret sicilinden silinmiş olan şirketlerin bu tarihten sonra tüzel kişiliği olmadığı için, hak ehliyetleri de sona ermektedir. Yargı mercileri de bu durumu gerekçe göstererek, hak sahibi olması ve borç altına girmesi mümkün olmayan şirket adına tarhiyat yapılamayacağı yönünde karar vermekte ve bu kararları da sabit hale gelmiş bulunmaktaydı. Bu nedenle bakanlık bu olumsuzluğu ortadan kaldırmak için, 03.07.2009 tarihinde Kurumlar Vergisi Kanunu 17’nci maddesine 9’uncu bent hükmünü eklemiştir. Ancak mevcut düzenlemenin sorunu ortadan kaldırmadığı gibi yeni sorunları da gündeme getirebileceği düşünülmektedir. Bu çalışmamızda sorunların ayrıntıları açıklandıktan sonra çözüme ilişkin olarak Türk Ticaret Kanunu’nda yer alan Ek Tasfiye müessesinin devreye sokulabileceği açıklanmaya çalışılmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Eski Vergi Müfettişi Westminster Üni. Yüksek Lisans Öğrencisi DİLŞAH VAROL 200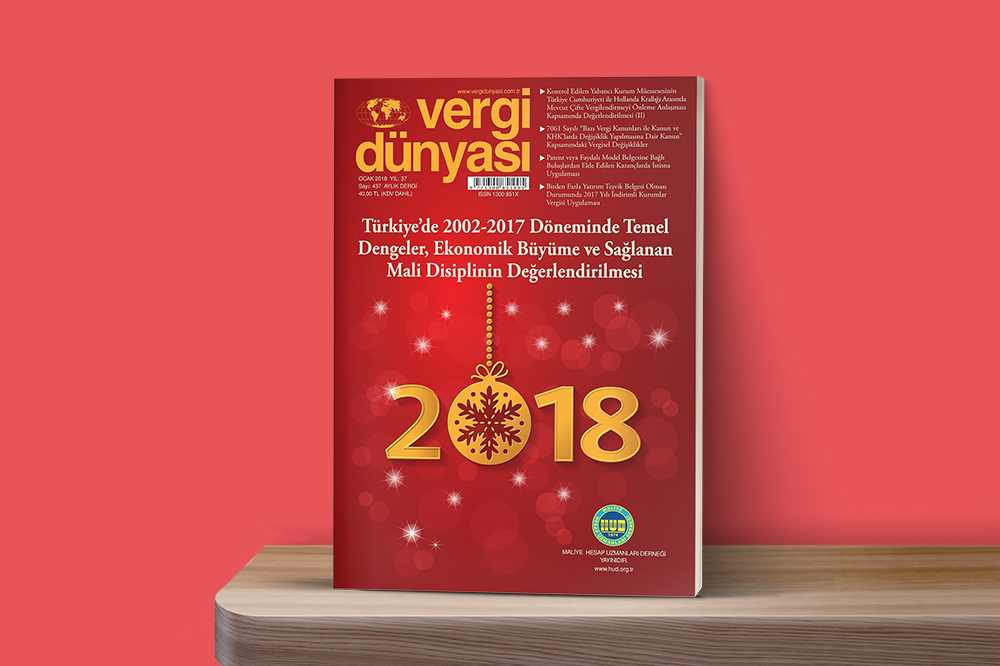 Ocak2018
Ocak 2018 Vergi Dünyası Dergisi
Ocak 2018, Yıl:37, Sayı:437 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik