Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ocak 2012
Taşınmaz Üzerinde Gerçekleştirilen İntifa Hakkı Tesisi Karşılığında Elde Edilen Gelirin Niteliği Ve Beyanı Gelir İdaresi Başkanlığı?nın Resmi İnternet Sitesi?nde Yer Alan İki Zıt Özelge
ESKİ HESAP UZMANI, AVUKAT AV. ORHAN PALA
200
Sepete Ekle
Taşınmaz üzerinde gerçekleştirilen intifa hakkı tesisinin kiralama mı yoksa satış mı olduğu, buna bağlı olarak peşin tahsil edilen gelirin hangi dönemde beyan edileceği hususları uzun yıllardır tartışılmaktadır. Söz konusu işlemi kiralama olarak kabul edenler, dayanak olarak intifa hakkı ve kira sözleşmelerinin hukuki biçimlerinin farklı olmasına rağmen sonuçlarının aynı olduğu, her iki işlemde de mülkiyet hakkının malikte kaldığı, kullanma ve yararlanma haklarının ise karşı tarafa devredildiği hususlarına vurgu yapmaktadırlar. İntifa hakkı tesisinin satış işlemi olduğunu kabul edenler ise, gayrimenkul sermaye iratlarının düzenlendiği GVK’nın 70’inci maddesinde konuya ilişkin olarak açık bir hüküm bulunmadığını; bu nedenle intifa hakkı tesisinin kiralama olarak değerlendirilmesinin verginin yasallığı ve kıyas yasağı ilkeleri çerçevesinde mümkün olmadığını iddia etmektedirler.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Ocak2012
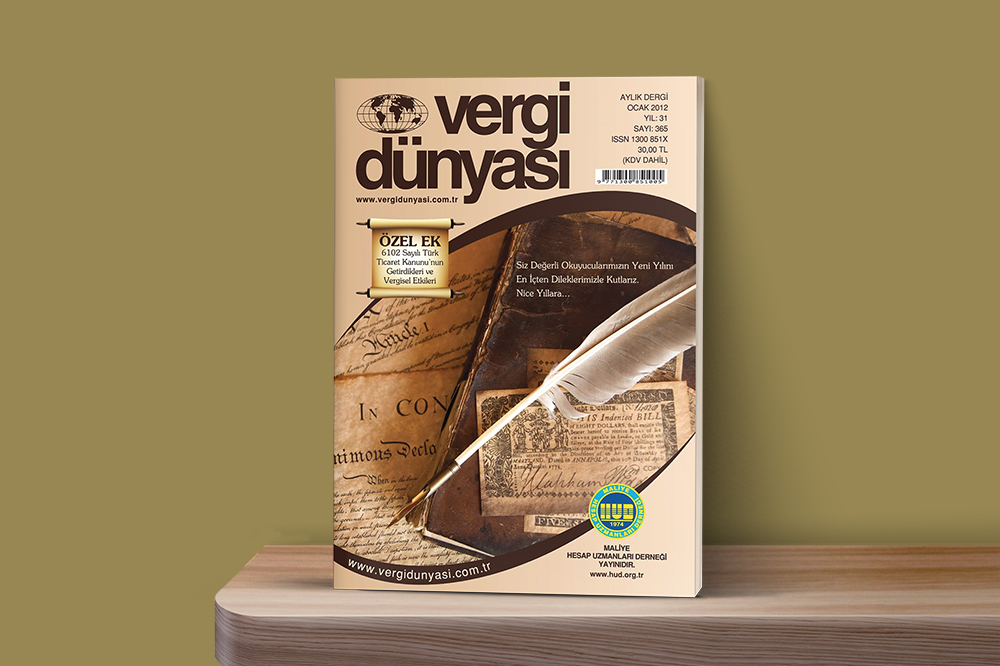
Ocak 2012 Vergi Dünyası Dergisi
Ocak 2012, Yıl:31, Sayı:365 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik