Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mart 2015
Vergi Müfettiş Yardımcısı MURAT SOFTA
Teknokentte Faaliyet Gösteren Firmalara Yönelik Vergi Avantajları Sorunlar-çözüm Önerileri
VERGİ MÜFETTİŞİ NACİYE TAŞKESENVergi Müfettiş Yardımcısı MURAT SOFTA

200
Sepete Ekle
Teknoloji Geliştirme Bölgelerinde (Teknokent) faaliyet gösteren firmalara ve bölge işleticilerine yönelik birçok vergi avantajı bulunmaktadır. Örneğin bölgede faaliyet gösteren firmaların münhasıran bölgede elde ettikleri yazılım ve ar-ge gelirleri gelir ve kurumlar vergisinden müstesna olduğu gibi söz konusu gelirlerin önemli bir kısmı için KDV hesaplanmamakta ve firma çalışanlarının ücretlerinin mevzuatta belirlenen kısmı vergiden istisna edilmektedir. Bunlara ek olarak bölgede faaliyet gösteren firmaların çalışanlarına ödedikleri ücretler damga vergisinden istisna edilmiş ve bölge işleticisine bölgeden kaynaklı sözleşmeleri için muafiyet getirilmiştir.
Bölgede faaliyet gösteren firmaların birçok geliri olabileceği gibi bu gelirlere ilişkin faaliyetlerinin bir kısmını da bölge dışında icra etmek zorunda kalması söz konusu olabilmektedir. Aynı zamanda istisna faaliyet kapsamında geliştirilen bir yazılımın veya elde edilen gayrimaddi hakkın ticari faaliyet kapsamında pazarlanarak satışa konu edilmesi söz konusu olabilmektedir. Bu gibi hallerde istisna ve muafiyetlerin uygulamasına ilişkin mevzuatın yorumlanması ve başlanılan faaliyet kapsamında elde edilen gelirin ne kadarının istisna kazanç kapsamında kalacağının tespiti önem arz etmektedir. Örneğin; mükelleflerin bölge dışında verilmesi zorunlu hizmetlere ilişkin elde edilen gelirler için istisna uygulaması mümkün müdür? Seri üretime tabi tutularak satılan yazılımın pazarlamadan kaynaklı kazancı faturalandırılırken katma değer vergisi istisnasından faydalanmak mümkün müdür?
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
VERGİ MÜFETTİŞİ NACİYE TAŞKESEN, Vergi Müfettiş Yardımcısı MURAT SOFTA 200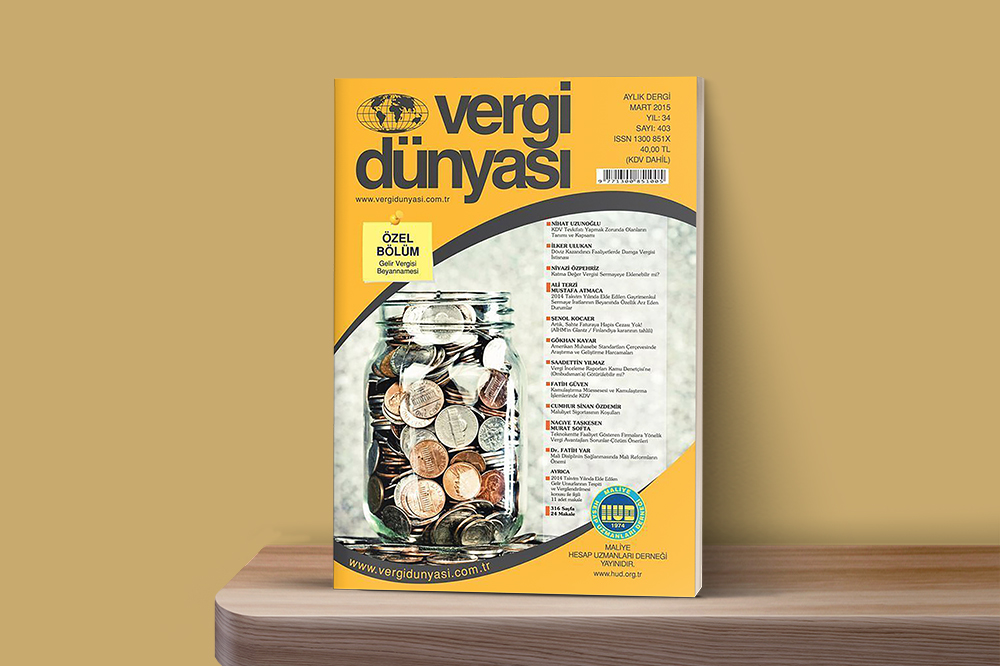 Mart2015
Mart 2015 Vergi Dünyası Dergisi
Mart 2015, Yıl:34, Sayı: 403 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik