Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Kasım 2026
Teknoloji Geliştirme Bölgesi Kazanç İstisnasının Tespitinde Sipariş Usulü, Bakanlar Kurulu Kararı İle Seri Üretim Ve Transfer Fiyatlandırmasının Kullanımı Ve Özellikli Hususlar
VERGİ BAŞMÜFETTİŞİ EBRU MİNE ÇARHOĞLU
200
Sepete Ekle
4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunuyla yeni teknolojinin geliştirilmesi, teknolojik bilgi ve yeni üretim yöntemlerinin, ülkenin ticari kalkınmasına destek olacak yeni alanların oluşturulması, üretim, ihracat ve yabancı sermaye yatırımlarının arttırılması amaçlanmıştır. Bu doğrultuda gelir ve kurumlar vergisi bakımından kazanç istisnası, mezkûr Kanun ile Bölgede faaliyet gösteren mükellefler için tanınan çeşitli istisna ve teşviklerden birisidir. Bölgede yürütülen faaliyetler neticesinde ortaya çıkan ürünler genel itibariyle soyut, gayrimaddi haklara yönelik ve hatta bazen benzersiz olabilmekte; faaliyetlerin gerçekleştirilme yöntemindeki farklara ek olarak, gayrimaddi hakların fiyatlandırılması ve emsal fiyat tespiti oldukça karmaşık bir durum oluşturabilmektedir. Uygulamaları netleştirmek adına 7033 sayılı kanunla yapılan değişikliklerle birlikte, Bölgede gerçekleştirilen faaliyetlerden elde edilen istisna kazanç tutarının hesaplanmasında; sipariş usulü, Bakanlar Kurulu Kararı’na tabi kazanç ve seri üretim olmak üzere üç farklı yöntem oluşmuştur. Çalışma istisnanın hesaplanmasında söz konusu usullerin tespiti, sınırları ve yöntemleri ile dikkat edilmesi gereken hususlar hakkında uygulayıcılara katkı sağlamak ve belli konularda görüşlerimizi dile getirmek amacıyla hazırlanmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

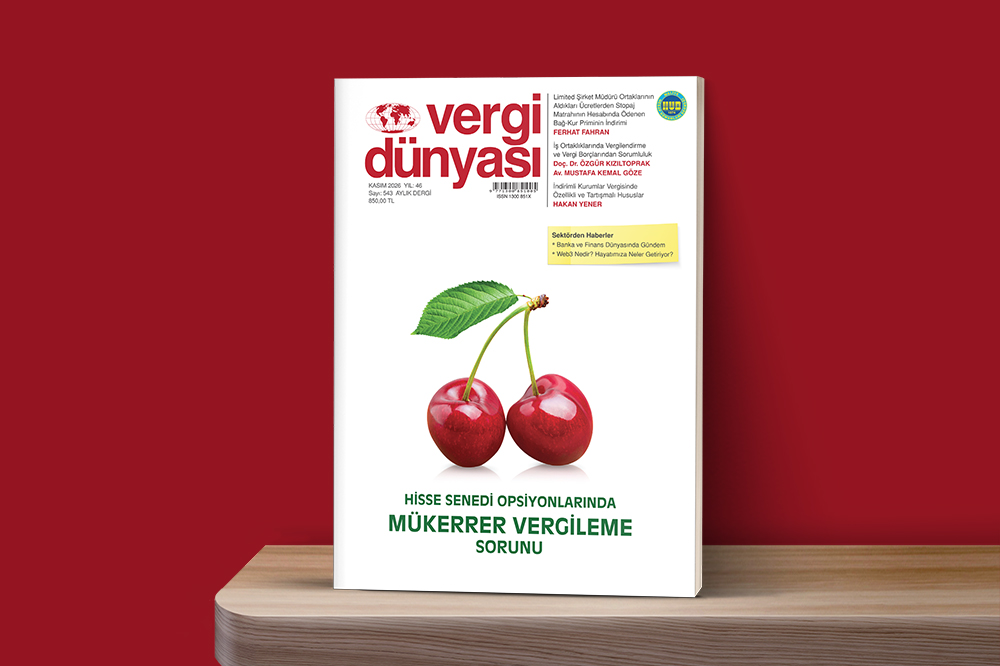 Kasım2026
KASIM 2026 VERGİ DÜNYASI DERGİSİ
KASIM 2026, Yıl:46, Sayı:543 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik