Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
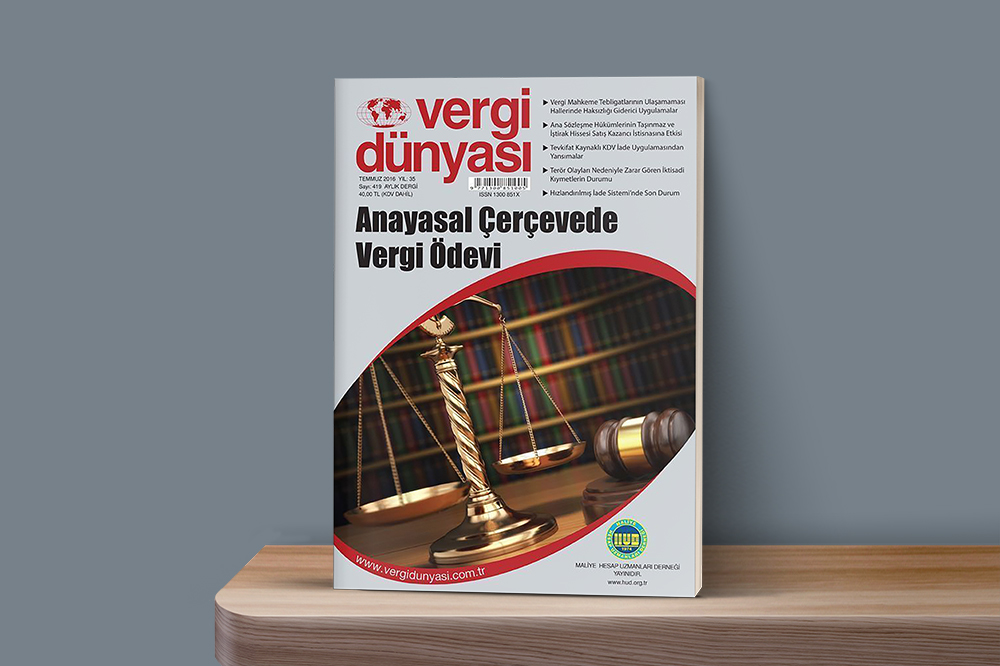
Temmuz 2016
Terör Olayları Nedeniyle Zarar Gören İktisadi Kıymetlerin Vergi Kanunları Karşısındaki Durumu
Vergi Müfettişi HARUN SAĞIR
200
Sepete Ekle
Terör olaylarının sebep olduğu diğer alanlardaki olumsuzluklar ve kayıpların dışında iktisadi hayatın unsurlarına da önemli ölçüde etki etmektedir. İktisadi alanda kazanç amacıyla hareket eden kişi/kurumlar faaliyette bulundukları yerde ortaya çıkan söz konusu olaylardan maddi olarak etkilenmektedir. Bu olaylar sonucu işin durması nedeniyle, bir taraftan işçi maliyetleri gibi bir takım sabit maliyetlere katlanılmakta iken; diğer taraftan, iş makinaları vb. kıymetler de kısmen ve/veya tamamen kullanılamaz (zayi) hale gelebilmektedir. Vergi Usul Kanunu’nda zayi olan veya kıymeti düşen mallar ile amortismana tabi iktisadi kıymetlerin gelir ve kurumlar vergisi açısından kazancın tespitinde dikkate alınması farklı usullere tabi tutulmuştur.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Temmuz2016
Temmuz 2016 Vergi Dünyası Dergisi
Temmuz 2016, Yıl:35, Sayı:419 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik