Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Temmuz 2016
Tevkifat Kaynaklı Kdv İade Uygulamasından Yansımalar
Eski Baş Hesap Uzmanı, İVDB KDV-ÖTV Eski Grup Müdür V. ÖZCAN AVCİ
200
Sepete Ekle
Kısmi tevkifat uygulaması sürekli gelişen ve değişen bir enstrüman olarak KDV mevzuatında yerini almıştır. KDV’nin tahsilini kolaylaştırmak amaçlı bir vergi güvenlik müessesesi olan kısmi tevkifat, KDV iadesini de beraberinde getirmektedir. Kısmi tevkifat uygulamasından doğan KDV iadelerinde tevkifata konu işlemin mal teslimi olması durumunda diğer iade hakkı doğuran işlemlere ilişkin KDV iade usulleri uygulanırken, hizmet ifası olması durumunda genellikle zorlaştırılmış iade prosedürü uygulanmaktadır. Yazımızda kısmi tevkifatta KDV iadesinin mantığı, usulleri, iade sürecine ilişkin uygulamadan yansıyan özellikli konular ele alınmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
Eski Baş Hesap Uzmanı, İVDB KDV-ÖTV Eski Grup Müdür V. ÖZCAN AVCİ 200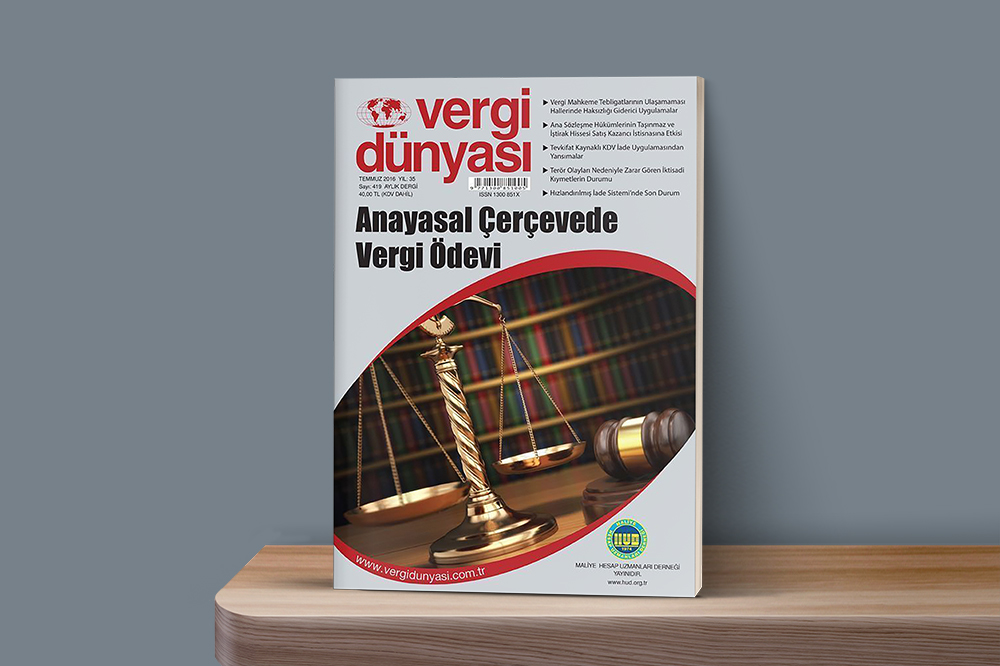 Temmuz2016
Temmuz 2016 Vergi Dünyası Dergisi
Temmuz 2016, Yıl:35, Sayı:419 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik