Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ocak 2018
Ticaret Şirketlerinin Birleşme Türleri
CUMHURBAŞKANLIĞI BAŞ DENETÇİSİ, BAŞBAKANLIK MÜFETTİŞİ DR UFUK ÜNLÜ
200
Sepete Ekle
6102 sayılı Türk Ticaret Kanunu kapsamında ticaret şirketlerinin birleşmesi mümkündür. Başka bir ifadeyle, şirketlerin; bir şirketin diğerini devralması, teknik terimle “devralma şeklinde birleşme” veya yeni bir şirket içinde bir araya gelmeleri, teknik terimle “yeni kuruluş şeklinde birleşme”, yoluyla birleşebilmelerine yasal bir engel yoktur. Hızla değişen ticari yaşamda şirket birleşmeleri; nedenleri, avantajları ve sağlanan kolaylıklar açısından oldukça önemli bir hale gelmiş ve sıklıkla başvurulan bir usul olmuştur. Bu kapsamda birleşmeler sadece şirketler açısından değil, şirket yöneticileri, pay sahipleri, alacaklılar, borçlular ve şirket çalışanları üzerinde etki oluşturmaktır. Birleşme sonrası pazar payı büyümekte, rekabet avantajı sağlanmakta ve maliyetler azalmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
CUMHURBAŞKANLIĞI BAŞ DENETÇİSİ, BAŞBAKANLIK MÜFETTİŞİ DR UFUK ÜNLÜ 200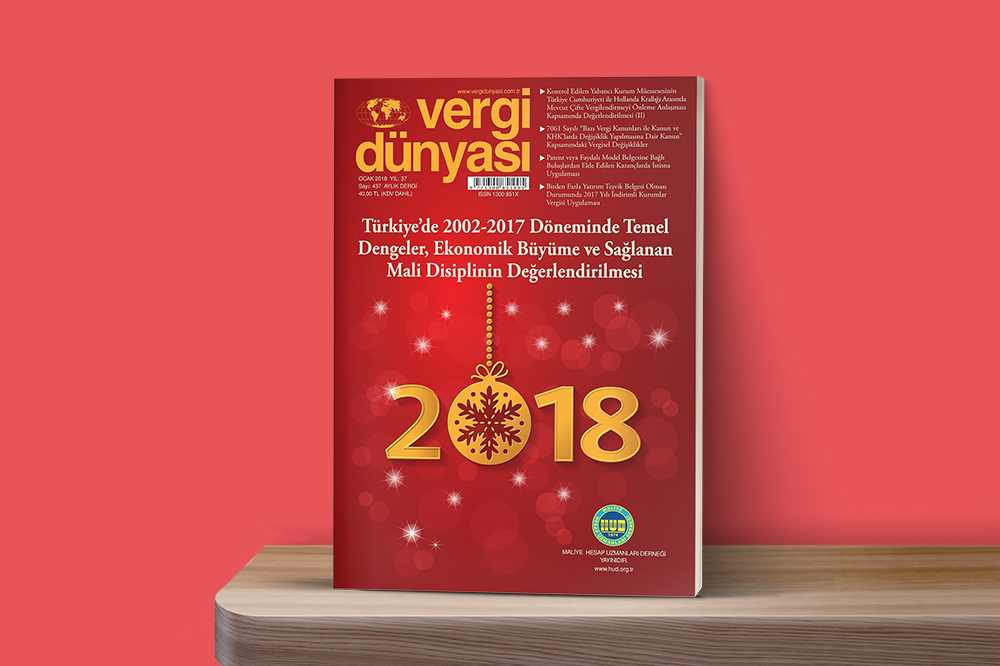 Ocak2018
Ocak 2018 Vergi Dünyası Dergisi
Ocak 2018, Yıl:37, Sayı:437 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik