Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Mart 2017
Ticari Deftere İlişkin Zayi Belgesi Ve Ticaret, Vergi Ve Vergi Ceza Hukuku Yönünden Sonuçları
Eski Baş Hesap Uzmanı Av. BEKİR BAYKARA
200
Sepete Ekle
Tacir sıfatını haiz olan gerçek ve tüzel kişiler, Kanunda belirtilen defterleri tutmak, defterleri ve defter kayıtlarının dayanağı olan belgeleri özenli bir şekilde saklamak zorundadır. Defterler özen ve dikkatle saklandığı halde defterler irade dışı, yangın, su basması, deprem, hırsızlık gibi nedenlerle elden çıkabilir. Bu durumu öğrenen tacirin, öğrenildiği tarihten itibaren on beş gün içinde işletmenin bulunduğu yer yetkili mahkemesine “zayi belgesi” almak için başvurması gerekir. Zayi belgesi almayan tacirin, ihtilaf halinde ibrazdan kaçınmış sayılarak, davayı kaybetme riski büyüktür. Aynı şekilde, defterleri zayi olan ancak zayi belgesi almayan tacir, defter ve belgelerini vergi incelemesi için ibraz edememesi nedeniyle, vergi tarh ve ceza kesme işlemlerine muhatap olur. Tacir ayrıca hapis cezası ile karşı karşıya kalabilir. Zayi belgesi konusunda verilen karar, kesin hüküm teşkil etmez. Bu, kararın aksi ispat edilebilir demektir. Bu nedenle, vergi mahkemesi ve ceza mahkemesi karar verirken, bu hususu dikkate alır. Bu, zayi belgesi almanın yaptırımlardan yüzde yüz kurtulmak anlamına gelmediğini gösterir. Ancak zayi belgesi almamak, elde olmayan nedenlerle defterlerin kaybolduğuna ilişkin başka bir ispat imkânı da yoksa, kuşkusuz daha büyük tehlike ile karşılaşmak demektir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

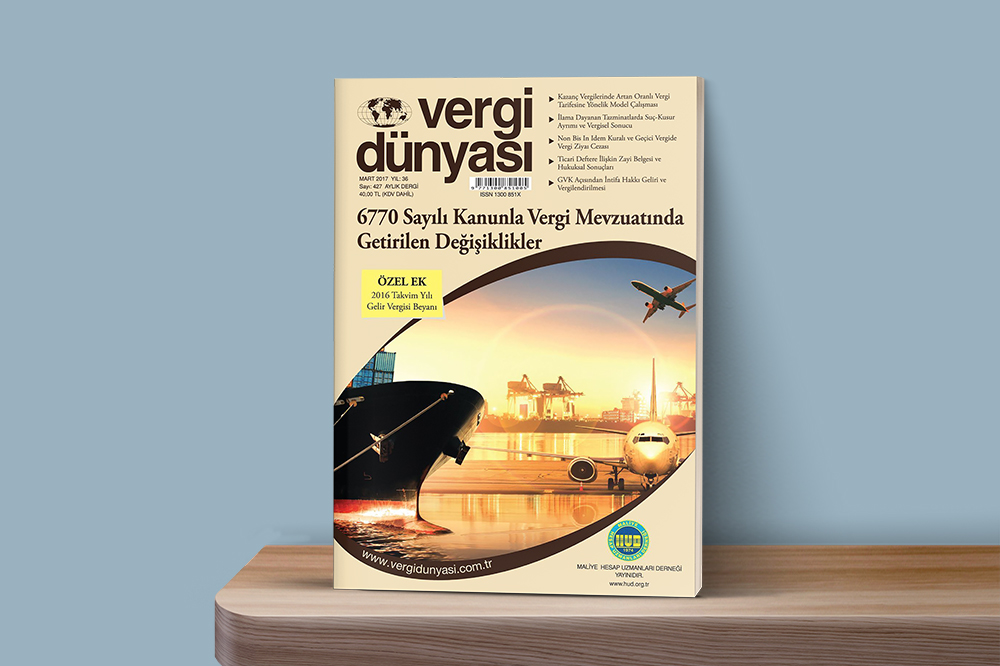 Mart2017
Mart 2017 Vergi Dünyası Dergisi
Mart 2017, Yıl:36, Sayı:427, ISSN 1300 851 X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik