Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2026
MARMARA ÜNİ. İŞLETME FAK. MUHASEBE VE FİNANS ANABİLİM DALI PROF DR GÜRBÜZ GÖKÇEN
Tms 29 Yüksek Enflasyonlu Ekonomilerde Finansal Raporlama Standardının Uygulama Sonuçları Üzerine Bıst 100 İmalat Sektöründe Bir Araştırma
MARMARA ÜNİVERSİTESİ SOSYAL BİLİMLER ENSTİTÜSÜ DOKTORANT MERT AKÇAYMARMARA ÜNİ. İŞLETME FAK. MUHASEBE VE FİNANS ANABİLİM DALI PROF DR GÜRBÜZ GÖKÇEN

200
Sepete Ekle
Bu çalışma, TMS 29’un finansal tablolar üzerindeki etkilerini BIST 100’de yer alan Ford Otosan, Tofaş ve Otokar üzerinden incelemektedir. Tarihî maliyet esasına göre hazırlanan 2022 verileri ile 2023 finansal tablolarında TMS 29 kapsamında yeniden ifade edilen karşılaştırmalı 2022 verileri, yedi finansal oran üzerinden karşılaştırılmıştır. Bulgular, özkaynak ve duran varlık oranları ile net parasal pozisyon etkisinin arttığını; kaldıraç, faaliyet kâr marjı, ertelenmiş vergi oranı ve birikmiş kârların özkaynak içindeki payının azaldığını göstermektedir. Sonuçlar, TMS 29’un finansal tabloların yapısını ve finansal oranların yorumunu önemli ölçüde dönüştürdüğünü ortaya koymaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
MARMARA ÜNİVERSİTESİ SOSYAL BİLİMLER ENSTİTÜSÜ DOKTORANT MERT AKÇAY, MARMARA ÜNİ. İŞLETME FAK. MUHASEBE VE FİNANS ANABİLİM DALI PROF DR GÜRBÜZ GÖKÇEN 200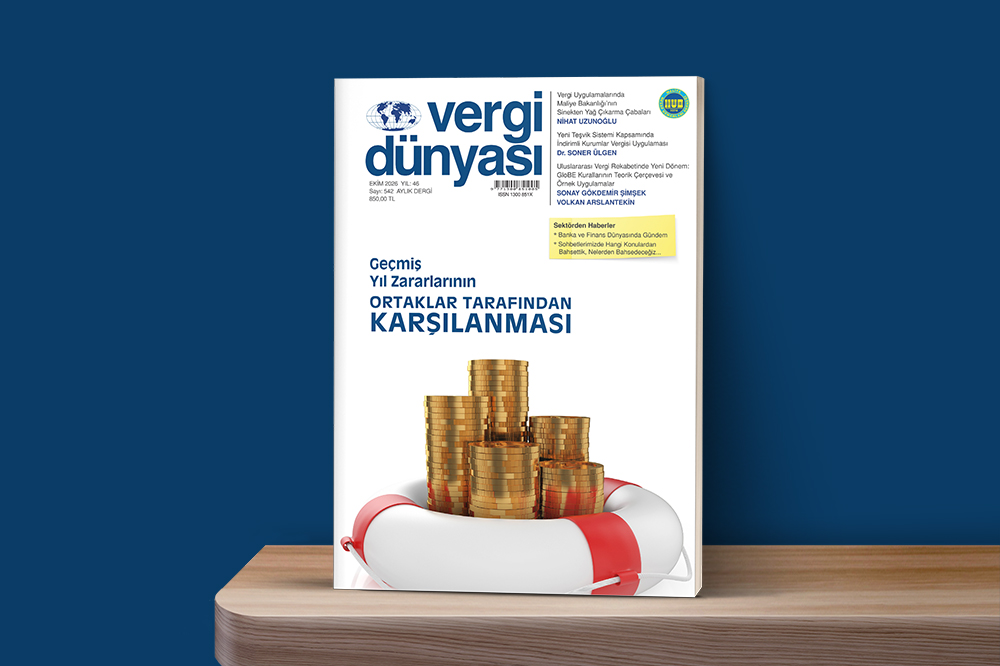 Ekim2026
EKİM 2026 VERGİ DÜNYASI DERGİSİ
EKİM 2026, Yıl:46, Sayı:542 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik