Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Şubat 2016
Transfer Fiyatlandırmasında Emsal Fiyat Aralığı Uygulaması
Eski Hesap Uzmanı RAMAZAN ORUÇ
200
Sepete Ekle
5520 Sayılı Kurumlar Vergisi Kanunu’nun 13’üncü maddesinde düzenlenen Transfer Fiyatlandırması müessesesinin uygulamasında mükelleflerin yaygın olarak ticari veri tabanları üzerinden dış emsal tespiti yoluna başvurduğu görülmektedir. Ticari veri tabanları üzerinden emsal araştırması yapan mükellefler, birden fazla emsal değerden oluşan bir aralığa ulaşmakta ve kendi işlemlerinin emsallere uygunluğunu bu aralıkla kıyaslamaktalar. Bu makalede emsal fiyat aralığına ilişkin yerel ve uluslararası düzenlemeler ile emsal fiyat veya karlılık aralığının belirlenmesi ve bu aralık içerisinde en uygun noktanın seçiminde dikkate alınması gereken hususlara yer verilecektir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

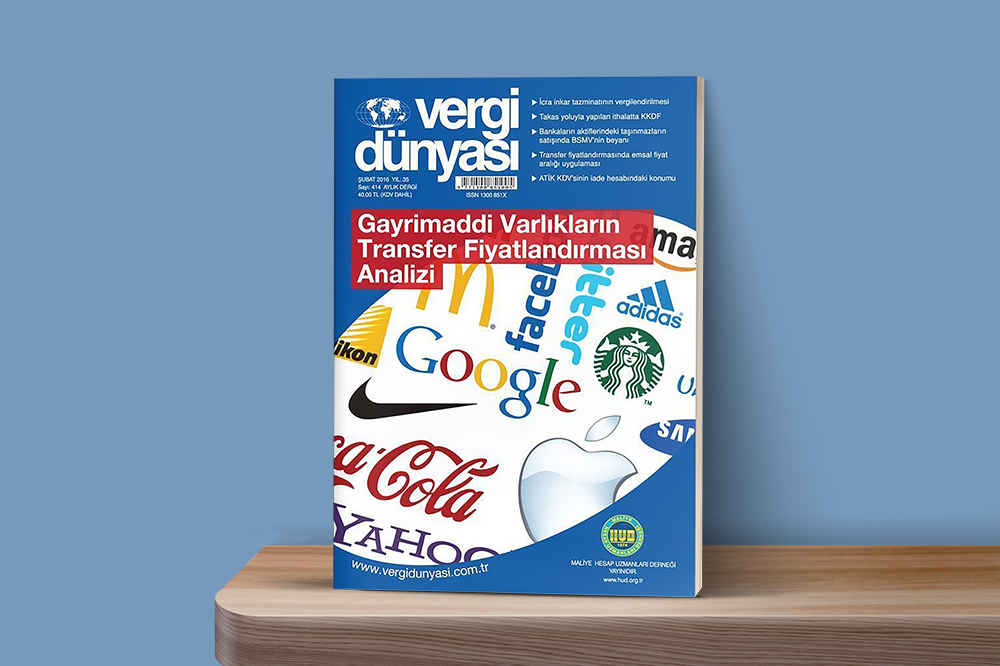 Şubat2016
Şubat 2016 Vergi Dünyası Dergisi
Şubat 2016, Yıl:35, Sayı:414 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik