Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2026
Transit Ticarette Yeni Vergi Rejimi: %1’in Altında Efektif Vergi Yükü Mümkün Mü? Türkiye’ye Yeni Rekabet Avantajı Sağlar Mı?
VERGİ BAŞMÜFETTİŞİ HAKAN YENER
200
Sepete Ekle
7582 sayılı Kanunla KVK’nın 10/1-i maddesinde yapılan düzenleme ile kurumların yurt dışından satın aldıkları malları Türkiye’ye getirmeksizin yurt dışında satmalarından veya yurt dışında gerçekleşen mal alım satımlarına aracılık etmelerinden elde ettikleri kazançların %95’inin kurum kazancından indirilmesine imkan tanınmıştır. Düzenleme, sağladığı yüksek vergisel avantajın yanı sıra, yurt dışında yaratılan ticari kazancın Türkiye’ye yönlendirilmesi ve Türkiye’nin uluslararası ticaret şirketleri bakımından merkez ülke niteliğinin güçlendirilmesi açısından da önem taşımaktadır.
Çalışmada transit ticaretin hukuki niteliği, yararlanma şartları, antrepo uygulaması, safi kazancın tespiti, KKEG (Kanunen Kabul Edilmeyen Gider) tasnifindeki faaliyet teması, kayıt düzeni ve kazancın Türkiye’ye transferi incelenmiş; KVK 32/7 ile vergiye uyumlu mükellef indiriminin birlikte uygulanması halinde efektif kurumlar vergisi yükünün teorik olarak %0,95’e kadar gerileyebildiği ortaya konulmuştur. Ayrıca düzenleme, tam ve dar mükellefiyet, kambiyo rejimi ve Hong Kong-Dubai-Türkiye ekseninde uluslararası vergi rekabeti bakımından değerlendirilmiştir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

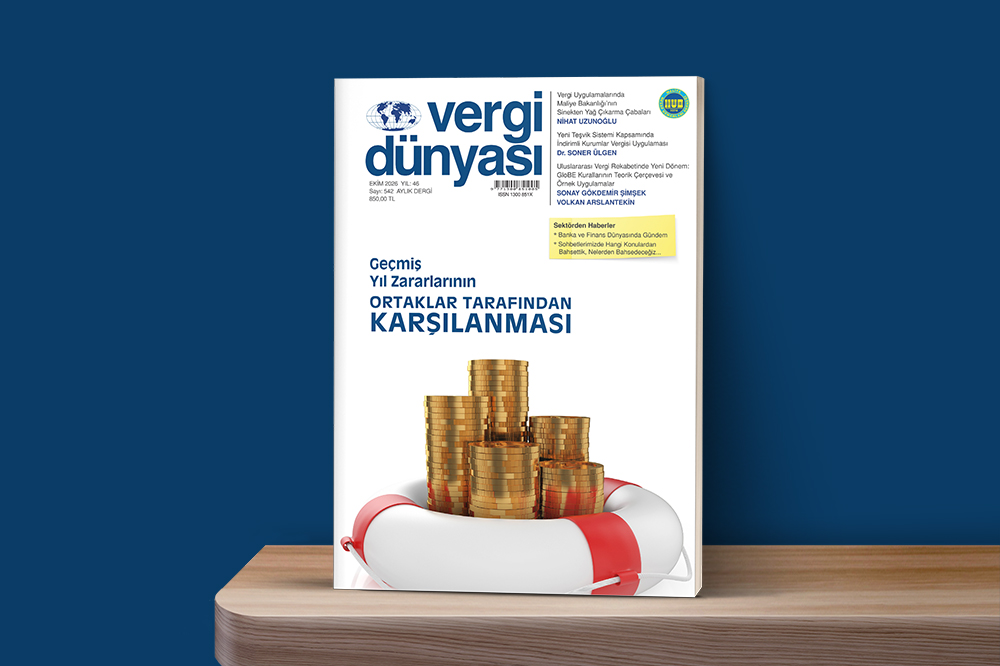 Ekim2026
EKİM 2026 VERGİ DÜNYASI DERGİSİ
EKİM 2026, Yıl:46, Sayı:542 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik