Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ocak 2012
Türk Vergi Hukukunda Bağış Ve Yardımlar
Eski Maliye Müfettişi FAZLI EMEKTAR
200
Sepete Ekle
Bağış ve yardımların Türk Vergi Sistemindeki yeri günümüzde önemli boyutlara ulaşmış olup, birçok vergi kanununda bu konuda düzenlemeler yapılmıştır. Gerek kişi, gerekse kurum mükellefleri için yapılan bağışların matrahtan indirim konusu yapılması, muhasebeleştirilmesi, katma değer vergisi durumları önem arz etmektedir. Hangi kişi, kurum, kuruluşlara ayni ve/veya nakdi bağış yapılabilir? Yapılacak bağışların bir üst sınırı var mıdır? Varsa bu üst sınır hangi bağışlarda aşılabilir? Matrahı aşan bağış ve yardımın durumu nedir? Gıda Bankacılığı uygulamasında bağışlar vergiye tabi gelirden nasıl indirilebilecektir? Ayni bağışların parasal değeri nasıl hesaplanacaktır? Faaliyetin zararla sonuçlanması halinde yapılan bağış ve yardımlar bir sonraki yıla devredilebilir mi? Bağışlanan binalar veraset ve intikal vergisine tabi midir? Bağışlanan binalar tescilde harca tabii midir? Bağış ve yardımlarla ilgili uygulamada da bu ve benzer konularda birçok tereddütler yaşandığı bilinmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

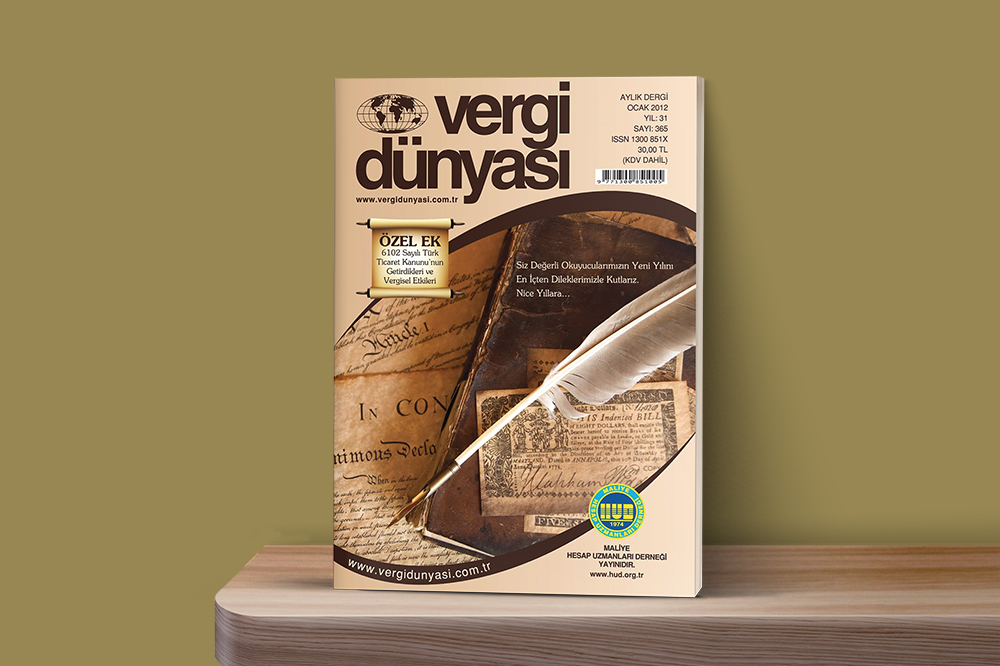 Ocak2012
Ocak 2012 Vergi Dünyası Dergisi
Ocak 2012, Yıl:31, Sayı:365 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik