Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Aralık 2016
Türkiye?ye Gelen Yabancı İşçilerin Vergilendirilmesi
Eski Hesap Uzmanı OKAN COŞGUN
200
Sepete Ekle
Çifte Vergilendirmeyi Önleme Anlaşmalarının 15’nci maddesinde, işçilerin ücretlerinin nasıl vergileneceği ile ilgili hükümlere yer verilmiştir. Ancak, kimi zaman, işçilerin ücretlerinin mukim olunan ülkede mi yoksa kaynak ülkede mi vergilendirilmesi gerektiği sorunu ortaya çıkabilmektedir.
Bir başka ülke mukimi işçinin Türkiye’de ifa ettiği hizmet dolayısıyla Türkiye mukimi olmayan bir işverenden veya bu işverenin Türkiye dışında bulunan bir işyerinden elde ettiği ücret, işçi bir takvim yılında Türkiye’de 183 günü aşmamak üzere kalırsa Türkiye’de vergilendirilmez. Söz konusu istisna kurallarının delinmesi halinde vergilendirme işleminin nasıl olacağı makale içinde işlenmiştir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

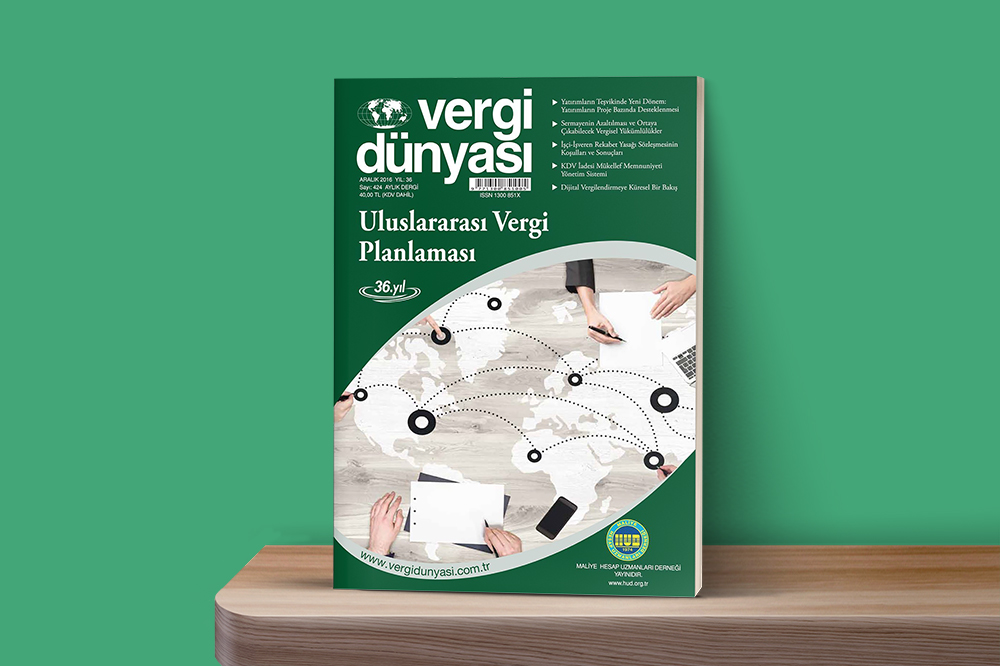 Aralık2016
Aralık 2016 Vergi Dünyası Dergisi
Aralık 2016, Yıl:36, Sayı:424 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik