Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ocak 2016
(uluslararası Vergi Dünyası) Vergi Literatüründe Yeni Bir Kavram ?aşırı Sermayelendirme? (thick Capitalization)
Eski Hesap Uzmanı KÜRŞAT ATAÇ
200
Sepete Ekle
Uluslararası ticaretin yarıdan fazlası uluslararası şirketlerin grup içinde yaptığı mal ve hizmet alım satımlarından oluşmaktadır. Bu nedenle uluslararası şirketler grup içi gerçekleşen alım-satımlarda fiyatı belirleyerek karı daha az vergi ödeyecek şekilde gruptaki şirketler arasında dağıtabilmektedirler. G-20’nin çağrısı üzerine OECD, BEPS Eylem Planı’nı (Matrah Aşındırması ve Kar Aktarımı (Base Erosion and Profit Shifting)) yayımlamıştır. Söz konusu eylem planı çerçevesinde yapılan çalışmalar sonucunda yayımlanan taslak metinlerde transfer fiyatlandırması kurallarının her zaman matrah aşındırması ve kar aktarımını engelleyemediği belirtilerek bazı özel önlemler alınması gerektiği tavsiye edilmiştir. Bu özel önlemlerden biri de “aşırı sermayelendirme” (thick capitalization) olarak adlandırılan ve grubun toplam vergi yükünü azaltmak amacıyla grup şirketlerinden birinin veya bir kaçının normalin üzerinde sermaye/borç oranıyla çalıştığı durumlara ilişkin uygulanacak kuralları belirleyen önlemdir. Bu makalede, vergi literatüründe kısmen yeni sayılacak aşırı sermayelendirme kavramına ilişkin açıklamalar yapılmakta ve bu önleme yönelik ortaya konan eleştirilere yer verilmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

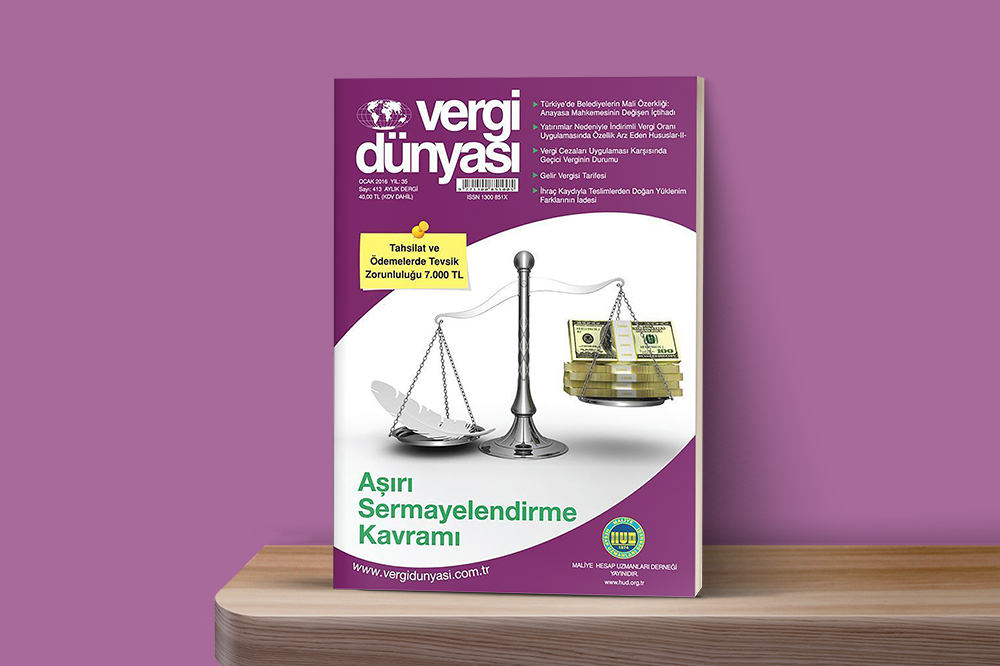 Ocak2016
Ocak 2016 Vergi Dünyası Dergisi
Ocak 2016, Yıl:35, Sayı:413 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik