Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ekim 2026
VERGİ BAŞMÜFETTİŞİ SONAY GÖKDEMİR ŞİMŞEK
Uluslararası Vergi Rekabetinde Yeni Dönem: Globe Kurallarının Teorik Çerçevesi Ve Örnek Uygulamalar
VERGİ BAŞMÜFETTİŞİ VOLKAN ARSLANTEKİNVERGİ BAŞMÜFETTİŞİ SONAY GÖKDEMİR ŞİMŞEK

200
Sepete Ekle
Dijitalleşen dünya ekonomisinde vergi matrahının aşındırılması ve kâr kaydırmanın önlenmesi amacıyla OECD tarafından geliştirilen Pillar Two (Sütun 2) kuralları, uluslararası vergi hukukunda devrim niteliğinde bir dönüşümü temsil etmektedir. Bu çalışma, yıllık konsolide hasılatı 750 milyon Euro ve üzerinde olan çok uluslu işletme grupları için getirilen %15 oranındaki küresel asgari kurumlar vergisi mekanizmasını, Türk vergi mevzuatı ve uluslararası uygulama örnekleri çerçevesinde analiz etmektedir. Çalışma kapsamında, Gelir Dahil Etme Kuralı (IIR), Düşük Vergilendirilmiş Ödemeler Kuralı (UTPR) ve Nitelikli Yerel Asgari Tamamlayıcı Vergi (QDMTT) gibi temel GloBE (Küresel Matrah Aşındırmasını Önleme) mekanizmaları teknik ayrıntılarıyla incelenmiştir. Özellikle Türkiye’de 7524 sayılı Kanun ile mevzuata dahil edilen "Yerel ve Küresel Asgari Tamamlayıcı Kurumlar Vergisi" düzenlemeleri, Birleşik Krallık Gelir İdaresi (HMRC) gibi öncü uygulama örnekleriyle karşılaştırmalı olarak ele alınmıştır. Makalenin özgün değerini oluşturan son bölümde ise; karmaşık hesaplama süreçlerinin (Efektif Vergi Oranı, POPE, azınlık payları gibi) yönetilebilmesi için Türkiye Vergi İdaresi bünyesinde ihtisaslaşmış Pillar Two birimlerinin kurulması, veri entegrasyonunu sağlayacak merkezi bir dijital portalın hayata geçirilmesi ve denetim kapasitesinin artırılmasına yönelik stratejik yapılandırma önerileri sunulmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
VERGİ BAŞMÜFETTİŞİ VOLKAN ARSLANTEKİN, VERGİ BAŞMÜFETTİŞİ SONAY GÖKDEMİR ŞİMŞEK 200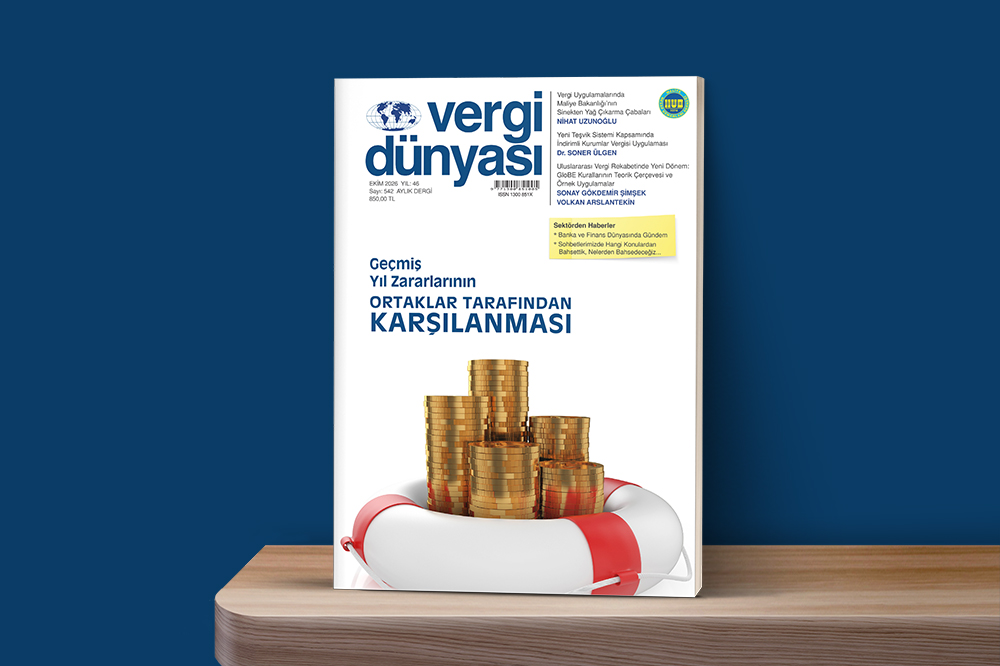 Ekim2026
EKİM 2026 VERGİ DÜNYASI DERGİSİ
EKİM 2026, Yıl:46, Sayı:542 ISSN No: 1300-851X 850 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik