Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Temmuz 2025
Üniversite Döner Sermaye İşletmelerinin İktisadi Kamu Kuruluşu Olarak Kurumlar Vergisi Mükellefiyeti Tesisine İlişkin Hukuki Bir İnceleme
VERGİ MÜFETTİŞİ HAKAN ABUKAN
200
Sepete Ekle
Bu çalışma, 2547 sayılı Yükseköğretim Kanunu kapsamında kamu tüzel kişiliğine sahip olarak kurulan üniversitelerin 5520 sayılı Kurumlar Vergisi Kanunu uyarınca sahip olduğu kurumlar vergisi muafiyetinin kapsam ve sınırlarıyla üniversite döner sermaye işletmelerinin kurumlar vergisi mükellefiyeti tesisine dair uygulamada karşılaşılan karmaşayı incelemektedir. Üniversitelerin döner sermaye işletmeleri aracılığıyla yürüttükleri faaliyetlerin iktisadi kamu kuruluşunun oluşumuna dair unsurlar dikkate alınarak kurumlar vergisi mükellefiyetine yol açıp açmayacağı, ilgili mevzuat ve özelgeler çerçevesinde analiz edilmektedir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 Temmuz2025
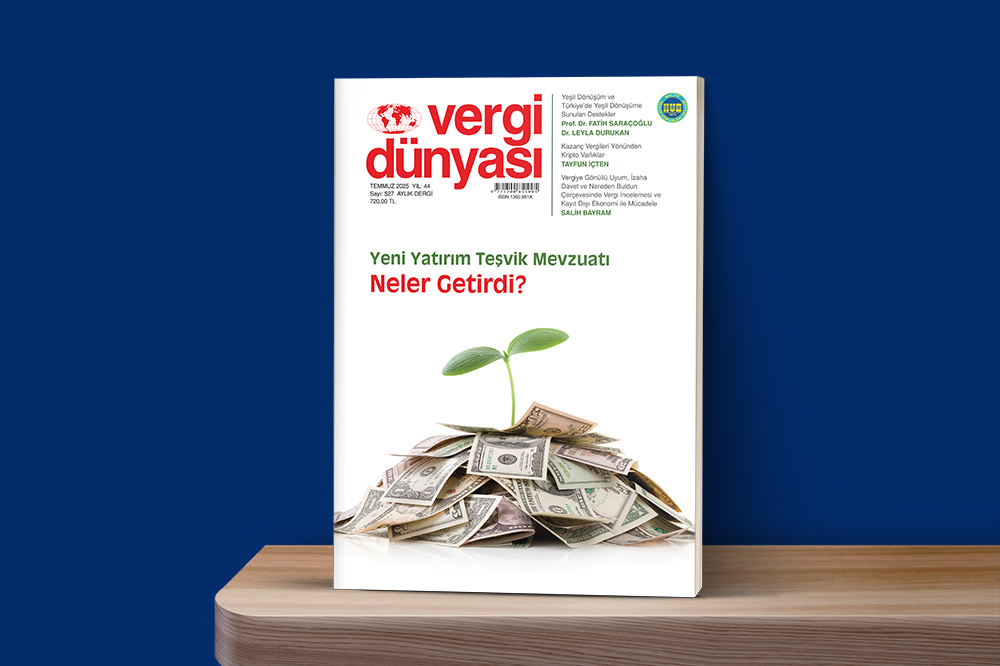
TEMMUZ 2025 VERGİ DÜNYASI DERGİSİ
TEMMUZ 2025, Yıl:44, Sayı:527 ISSN No: 1300-851X 720 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik