Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Nisan 2023
Unutulma Hakkı Açısından Vergi Mahremiyetinin İstisnalarının Değerlendirilmesi
ANKARA MEDİPOL ÜNİ. HUKUK FAK. MALİ HUKUK ABD DR ÖĞR ÜYESİ PINAR NUR TAŞDEMİR
200
Sepete Ekle
Vergi Usul Kanunu’nun 5. maddesinde, vergi mahremiyetine ilişkin olarak önemli bir düzenleme öngörülmüştür. Buna göre, Kanun’da belirtilen kişiler, görevleri dolayısıyla mükellefin ve mükellefle ilgili kişilerin şahıslarına, muamele ve hesap durumlarına, işlerine, işletmelerine, servetlerine veya mesleklerine ilişkin olmak üzere öğrendikleri sırları veya gizli kalması gereken diğer hususları ifşa edemez ve kendilerinin veya üçüncü şahısların yararına kullanamaz. Bununla birlikte, vergi mahremiyetine ilişkin olarak birçok istisnai hüküm sevk edilmiştir. Nitekim Kanun’da belirlenen bu istisnai hallerde, vergi mahremiyeti uygulanmayacaktır. Çalışma kapsamında, unutulma hakkı ele alınarak vergi mahremiyetinin unutulma hakkı ile çelişen istisnaları değerlendirilmiştir.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al
 SadeceMakale
Makaleyi Satın Al
ANKARA MEDİPOL ÜNİ. HUKUK FAK. MALİ HUKUK ABD DR ÖĞR ÜYESİ PINAR NUR TAŞDEMİR 200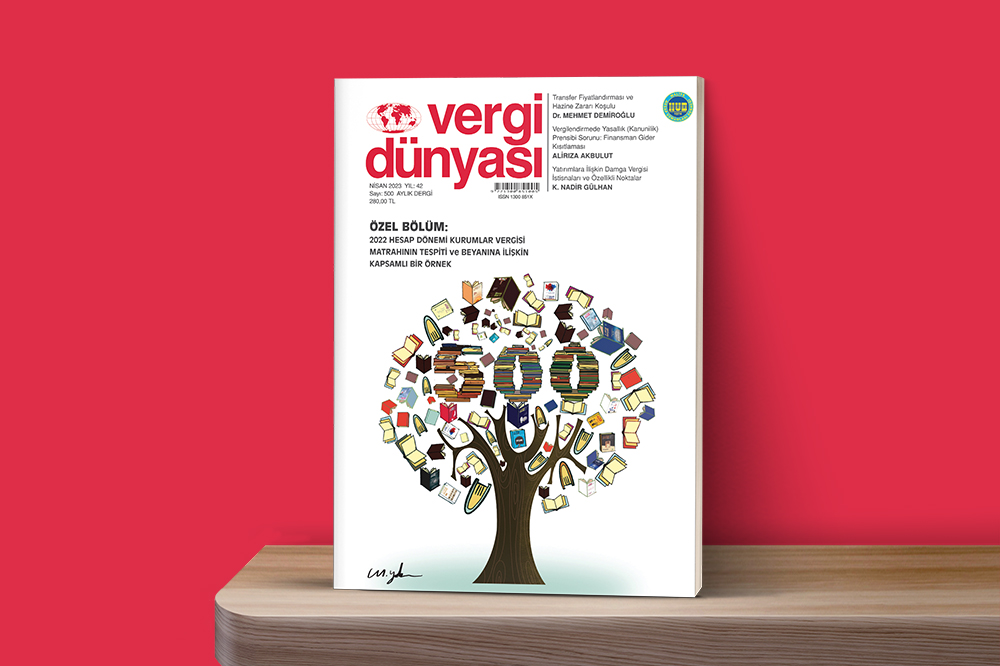 Nisan2023
NİSAN 2023 VERGİ DÜNYASI DERGİSİ
NİSAN 2023, Yıl:42, Sayı:500 ISSN No: 1300-851X 280 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik