Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Ağustos 2017
Vakıf Üniversitesi Hastanelerinin Çeşitli Şekillerde Kurulmalarının Kurumlar Vergisi Muafiyetine Etkisi
Eski Hesap Uzmanı ALİ KOYUNCU
200
Sepete Ekle
Vakıf üniversitesi hastanelerinin üç başlık altında toplanabilecek kuruluş işlemleri kurumlar vergisi muafiyeti açısından önem arz etmektedir. Bu hastanelerin oluşum şekilleri; özel hastanelerin vakıf üniversitesi kurmasıyla vakıf üniversitesi hastanesine dönüşmesi, özel hastanelerin vakıf üniversiteleri ile anlaşmaları sonucunda üniversite hastanesine dönüşmesi (afiliasyon) ve hali hazırda kurulu olan vakıf üniversitelerinin kuruldukları il dışında farklı illerde yeni hastane açmaları olarak sınıflandırılabilir.
Kurumlar vergisindeki muafiyetin temeli kamu idare ve kuruluşları tarafından sunulan hizmetin kamu hizmeti olması hasebiyle rekabet eşitsizliğine yol açmamasıdır.
Vakıf üniversitesi yönetmeliğinde üniversitelerin kazanç elde etme amacı olmaksızın kurulabilecekleri belirtilmektedir. Söz konusu kazanç elde etme amacından ne anlaşılmalıdır?
Vakıf üniversitesi hastanelerinin kuruluş şekillerine göre kurumlar vergisi muafiyetine tabi olup olmayacakları, muafiyetin kapsamı, muafiyete ilişkin olarak kurumlar vergisi tebliğinde yapılması gerektiği düşünülen düzenlemeler ele alınmıştır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

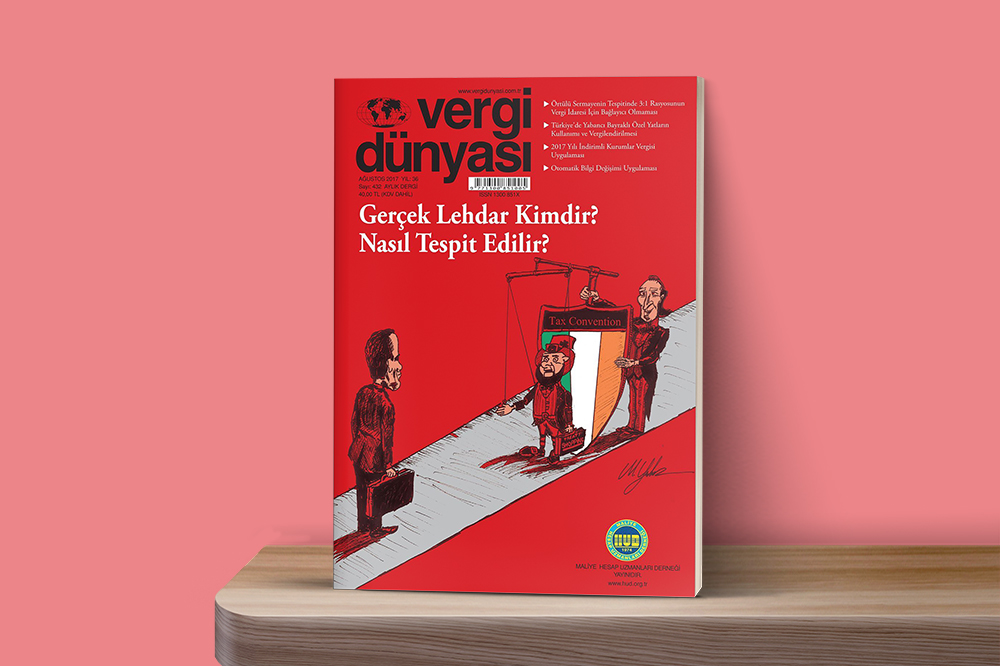 Ağustos2017
Ağustos 2017 Vergi Dünyası
Ağustos 2017 Yıl:36, Sayı:432 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik