Vergi Dünyasını Keşfet
Popüler Başlıklar
- Birleşme Bölünme Ve Tür Değiştirme Hallerinde Vergi Uygulamaları
- Yargı Kararı Derlemesi -2: Dar Mükellef Kurumlara Yapılan Ödemelerde Vergilendirme
- Tevsi Yatırımlarda İndirimli Kurumlar Vergisi Hesaplaması
- Dönem Sonu Değerleme İşlemleri
- Avans Kar Paylarının Şirkete Geri Çağrılmasının Vergisel Sonuçları
Vergi Dünyası Hesabım

- Üye Ol
-
Giriş
Yeni Üye Ol
Üye hesabı oluşturarak, daha hızlı alışveriş yapabilir, yeni ve eski siparişlerinizin durumunu güncel takip edebilirsiniz.
Yeni Üye Ol -
Sepetim
Sepetinizde 0 ürün var
- Arama
BİLGİ
BİLGİ
Şubat 2012
Varlık Kiralama İşlemleri Ve Vergisel Durumu
Eski Hesap Uzmanı DR. ERSİN KAPLAN
200
Sepete Ekle
Türkiye uygulamasına yeni başlanan bir sermaye piyasası aracı olan kira sertifikaları, Sermaye Piyasası Kurulu tarafından yayınlanan Seri: III, No: 43 sayılı, Kira Sertifikalarına ve Varlık Kiralama Şirketlerine İlişkin Esaslar Hakkında Tebliğ ile uygulamaya konulmuş ve buna ilişkin usul ve esaslar tespit edilmiştir. Kira sertifikaları, varlık kiralama şirketi tarafından, anonim şirket niteliğindeki kaynak kuruluştan devraldığı varlıkların finansmanını sağlamak için düzenlenir ve sahiplerine bu varlıklardan elde edilen gelirlerden pay alma imkanı sağlar.
Kira sertifikalarına ilişkin vergisel düzenlemeler 6111 sayılı kanun ile Gelir Vergisi Kanunu (GVK), Kurumlar Vergisi Kanunu (KVK), Katma Değer Vergisi Kanunu (KDVK), Damga Vergisi Kanunu (DVK), Harçlar Kanunu (HK), Gider Vergileri Kanununda (BSMV) yapılmıştır. Yapılan bu düzenlemeler tahvillere ilişkin düzenlemeler ile paralellik göstermektedir.
Bir menkul kıymet olan kira sertifikalarının mahiyeti ve buna ilişkin işlemlerin vergisel boyutu bu çalışmanın konusunu oluşturmaktadır.
Bu İçeriği Görüntüleyebilmek İçin Aşağıdaki Ürünleri Satın Alabilirsiniz.
İlgili Diğer Yayınlar
Hemen Satın Al

 Şubat2012
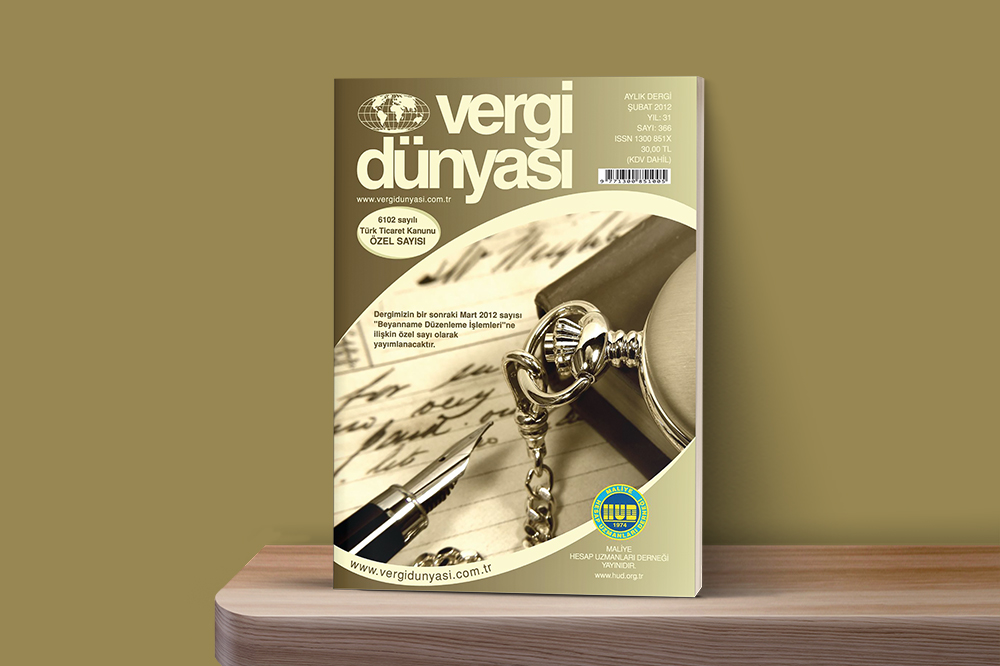
Şubat 2012 Vergi Dünyası Dergisi
Şubat 2012, Yıl:31, Sayı:366 ISSN No: 1300-851X 150 12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250
12 Abonelik
Yıllık Online Dergi ve Arşiv Aboneliği
Vergi Dünyası Dergisi ve Arşivler Online Olarak 12 Ay Boyunca Elinizin Altında. 7250 12 Abonelik
 12 Abonelik
Yıllık Özel Abonelik Paketi
Vergi Dünyası Dergisi Online ve Basılı Olarak 12 Ay Boyunca Elinizin Altında. 9500
12 Abonelik